
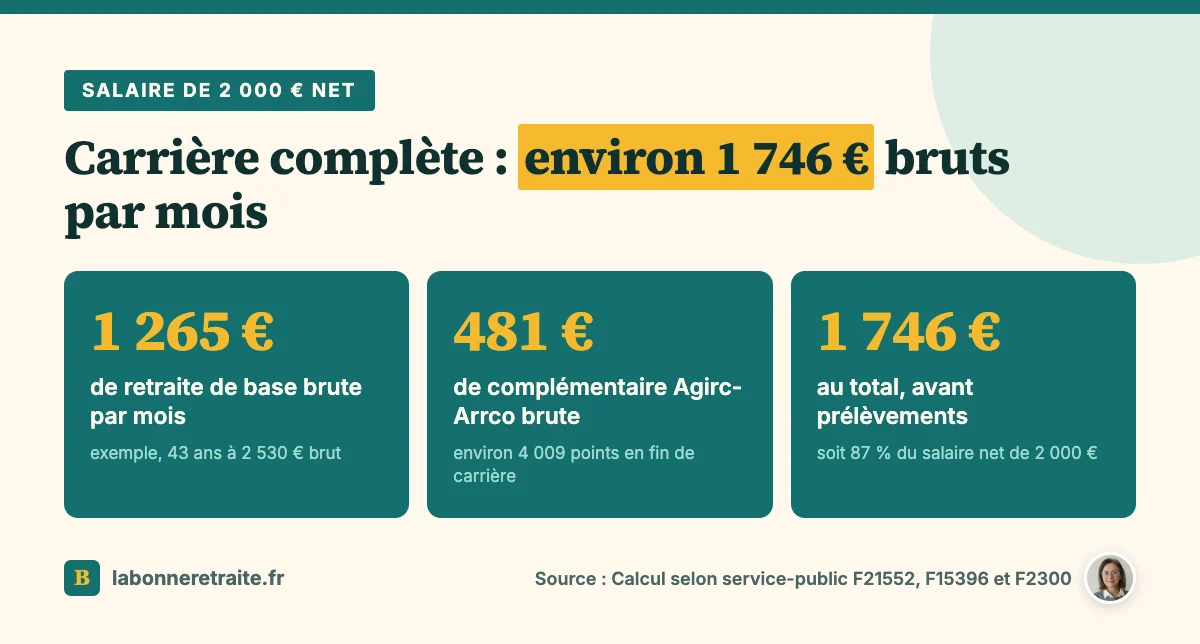
Vous gagnez 2 000 € net par mois et vous voulez savoir ce qui vous attend à la retraite ? Dans notre exemple de carrière complète à ce salaire, on arrive à environ 1 746 € bruts par mois, base et complémentaire réunies. Mais derrière ce chiffre, il y a des hypothèses, et vos trimestres comme vos meilleures années peuvent tout faire bouger. Voici le calcul pas à pas.
Au sommaire (7 parties)
- Combien de retraite pour 2 000 € net par mois ?
- Retraite de base : Le calcul à partir de votre salaire
- Retraite complémentaire : Combien de points avec 2 000 € net ?
- Carrière incomplète ou départ anticipé : L'effet sur le montant
- 2 000 € net, c'est combien en brut pour le calcul ?
- Vérifier que vos salaires sont bien reportés
- Retraite à 2 000 € net : Les vérifications à faire
Combien de retraite pour 2 000 € net par mois ?
Commençons par le résultat, puisque c'est lui que vous cherchez. Comme pour toute pension de retraite, il dépend d'hypothèses, alors posons-les sur la table :
- Né en 1966 ou après, donc 172 trimestres exigés.
- 2 000 € net, soit environ 2 530 € brut par mois et 30 360 € par an.
- 43 ans de carrière au régime général, toujours à ce salaire.
- Un salaire annuel moyen égal à ce salaire, et les paramètres Agirc-Arrco de 2026 pour chaque année.
- Un départ au taux plein, sans décote.
| Avec ces hypothèses | Montant brut par mois |
|---|---|
| Retraite de base | environ 1 265 € |
| Retraite complémentaire Agirc-Arrco | environ 481 € |
| Total | environ 1 746 € |
| Pour comparer : salaire brut | environ 2 530 € |
Autrement dit, dans cet exemple, on garde environ 69 % de son salaire brut, et 87 % de son salaire net. Pour voir comment ce rapport évolue à d'autres niveaux de salaire, lisez notre page qui explique combien on touche à la retraite par rapport au salaire.
Et ce total reste brut. Il faut encore retirer la CSG et les autres prélèvements, dont le taux dépend de votre revenu fiscal de référence. Au taux médian, on tombe autour de 1 612 € nets, et autour de 1 582 € au taux normal, la complémentaire subissant en plus une cotisation maladie de 1 %. Et l'impôt sur le revenu, s'il y en a, vient encore après.
Retraite de base : Le calcul à partir de votre salaire
Maintenant que vous avez le résultat, voyons d'où sortent ces 1 265 € de base. La formule est la même pour tous les salariés du privé : votre salaire annuel moyen, multiplié par un taux, puis par un prorata, c'est-à-dire vos trimestres au régime général divisés par ceux exigés pour votre génération.
Le salaire annuel moyen, c'est la moyenne de vos 25 meilleures années, avec des salaires revalorisés par des coefficients officiels. L'année de votre départ n'est pas comptée, et chaque salaire est retenu dans la limite du plafond de la Sécurité sociale, 48 060 € par an en 2026. À 30 360 €, vous êtes en dessous, donc tout compte.
Le taux plein, c'est 50 %. Dans notre exemple, ça donne 30 360 € multipliés par 50 % et par 172 sur 172, soit 15 180 € par an. Divisé par douze, on retrouve bien 1 265 € bruts par mois. Le détail de chaque étape est dans notre page sur le calcul de la retraite de base.
Attention quand même à un raccourci que beaucoup font. Votre vrai salaire annuel moyen n'est pas forcément votre salaire d'aujourd'hui. Si vous avez gagné moins en début de carrière, il sera plus bas. Pour refaire le calcul avec vos propres années, suivez notre méthode pour calculer sa retraite.
Retraite complémentaire : Combien de points avec 2 000 € net ?
Une fois la base posée, passons à la complémentaire, qui fonctionne tout autrement, par points. Chaque année, votre salaire brut vous en fait gagner un certain nombre, et à la retraite, chaque point vous rapporte une somme fixe. C'est l'Agirc-Arrco qui gère ce régime pour tous les salariés du privé.
Ça paraît technique, mais le calcul tient en une ligne. On multiplie votre salaire par 6,20 %, puis on divise par 20,1877 €, le prix d'achat du point en 2026. Avec 30 360 € par an, vous gagnez environ 93 points. Et ce qui surprend, c'est que vous cotisez à 7,87 %, mais seuls 6,20 % servent à calculer vos points.
Avec la valeur actuelle du point, chaque point vaut 1,4386 € de pension brute par an. Une année à ce salaire vous rapporte donc environ 134 € de retraite annuelle. Sur 43 ans, on arrive à un peu plus de 4 000 points, soit environ 5 768 € par an, autour de 481 € par mois.
Gardez en tête que cette valeur du point n'a pas bougé au 1er novembre 2025 : elle est restée à 1,4386 €, le même montant que l'année d'avant.
Depuis, l'Agirc-Arrco a décidé le 14 octobre 2026 une hausse de 1,4 % au 1er novembre 2026, sans encore publier la nouvelle valeur du point. Ce que cette valeur deviendra dans les prochaines années, et comment évoluent les pensions, est expliqué dans notre page sur la revalorisation des retraites.
Carrière incomplète ou départ anticipé : L'effet sur le montant
Jusqu'ici, on a parlé d'une carrière complète, sans accroc. Dans la vraie vie, il manque souvent des trimestres, on part parfois plus tôt, et les enfants changent aussi la donne. Chacune de ces situations pèse à sa façon sur le montant.
Trimestres manquants
Premier cas, il vous manque des trimestres et vous partez quand même avant 67 ans. Vous subissez alors une double peine : la décote, autrement dit une baisse définitive du taux de 0,625 point par trimestre manquant, et un prorata plus faible.
Reprenons notre exemple avec 4 trimestres manquants. La base passe à 30 360 € multipliés par 47,5 % et par 168 sur 172, soit environ 1 174 € par mois au lieu de 1 265 €, à peu près 91 € de moins chaque mois. Et la complémentaire subit en plus une minoration définitive. Le mécanisme est détaillé dans notre page sur la décote de retraite.
Carrière longue
Deuxième cas, vous avez commencé à travailler avant 21 ans. La retraite anticipée pour carrière longue vous permet alors de partir avant l'âge légal, à condition d'avoir assez de trimestres cotisés. Votre pension se calcule exactement comme les autres, sans décote si vous remplissez les conditions.
Seulement, partir plus tôt veut aussi dire moins d'années de points Agirc-Arrco. Et une nouveauté peut vous aider à remplir la condition : depuis le 1er septembre 2026, jusqu'à 2 trimestres de majoration pour enfants comptent comme cotisés pour ce départ, 2 par personne et non par enfant.
Enfants
Dernier cas, et il est souvent favorable. Dans le privé, une mère reçoit en principe 8 trimestres par enfant, ce qui l'aide à atteindre le taux plein. Et le salaire annuel moyen se calcule sur 24 meilleures années avec une majoration pour un enfant, sur 23 à partir de deux, ce qui peut le relever. Ce calcul ne sera appliqué que courant 2027, avec effet rétroactif.
Avec au moins 3 enfants, la retraite de base est majorée de 10 %. L'Agirc-Arrco prévoit aussi une majoration, définitive avec au moins 3 enfants, ou temporaire si un enfant est encore à votre charge quand vous partez.
Attendez-vous à du changement, cependant. Le projet de loi de financement de la Sécurité sociale pour 2027 propose de remplacer ces 10 % par un forfait, le même pour les hommes et les femmes. Il viserait les pensions qui démarrent à partir du 1er juillet 2027. Ce n'est qu'un projet, déposé le 1er octobre 2026 et pas encore voté.
2 000 € net, c'est combien en brut pour le calcul ?
Vous l'avez peut-être remarqué, tous nos calculs partent du brut, et ce n'est pas un hasard. La retraite de base comme les points Agirc-Arrco se calculent sur votre salaire brut, celui sur lequel vous avez cotisé, primes et heures supplémentaires comprises. Le net, lui, n'entre jamais dans la formule.
Pour passer de l'un à l'autre, voici un repère officiel. Au Smic, service-public indique 1 867,02 € bruts pour 1 477,93 € nets, soit un net d'environ 79 % du brut. En gardant ce rapport, 2 000 € net correspondent à environ 2 530 € brut, c'est l'hypothèse de notre exemple.
Ce n'est qu'une approximation, parce que le rapport réel dépend de votre fiche de paie. Le plus simple, c'est de reprendre la ligne du salaire brut sur votre bulletin, ou d'utiliser le simulateur brut-net du Code du travail numérique. Ensuite, faites une simulation retraite avec vos vrais chiffres.
Et si votre salaire est plus élevé, notre exemple de retraite pour un salaire de 3000 euros brut vous donnera un repère plus proche de votre situation.
Vérifier que vos salaires sont bien reportés
Au fond, tout ce calcul repose sur des salaires bien enregistrés, année par année. Votre relevé de carrière affiche, pour chaque année, les salaires sur lesquels vous avez cotisé et les trimestres validés. C'est la base sur laquelle la caisse choisira vos meilleures années.
Regardez bien ces lignes. En 2026, il faut 1 803 € bruts pour valider un trimestre, donc à 2 530 € par mois, une année complète doit afficher 4 trimestres, le maximum. Une année à 3 trimestres, ou un salaire nettement plus bas que vos bulletins, mérite une vérification.
Ce n'est pas de la méfiance gratuite. La Cour des comptes relève que plus de la moitié des erreurs définitives dans les retraites viennent de données de carrière absentes ou erronées. Et une année oubliée parmi vos 25 meilleures, c'est une moyenne qui baisse pour toute la retraite.
Vérifier tout ça avant de partir permet aussi d'aborder le départ plus sereinement, un point qu'on développe dans notre page pour préparer sa retraite psychologiquement.
Retraite à 2 000 € net : Les vérifications à faire
Pour résumer, voici ce que je vous conseille de contrôler avant de partir :
- Votre salaire brut réel, sur vos bulletins de paie.
- Vos 25 meilleures années, ou 24 et 23 si vous avez des enfants, sur le relevé.
- Les années à moins de 4 trimestres.
- Votre relevé de points Agirc-Arrco, année par année.
- Une date de départ au taux plein, pour éviter la décote.
Avec 2 000 € net, la retraite de base fait l'essentiel du chemin, et la complémentaire complète. Encore faut-il que chacune de vos années compte pour ce qu'elle vaut.