
Vous êtes professeur des écoles, la fin de carrière se rapproche, et vous aimeriez enfin un chiffre. Comme dans les autres régimes de retraite de fonctionnaires, tout part de votre dernier indice, puisque la pension de base vaut au plus 75 % de votre traitement brut. Je vous donne d'abord nos estimations par échelon, puis les règles d'âge, y compris pour ceux qui ont commencé comme instituteurs.
Au sommaire (9 parties)
- Combien touche un professeur des écoles à la retraite ?
- Ancien instituteur : Pouvez-vous partir plus tôt ?
- À quel âge un professeur des écoles peut-il partir ?
- Comment se calcule la pension d'un enseignant du premier degré ?
- La RAFP, la complémentaire sur les primes des enseignants
- Estimer sa propre pension : Quels outils fiables ?
- Vérifier ses services sur son compte retraite avant de partir
- Les démarches pour demander sa retraite
- Avant de déposer votre demande
Combien touche un professeur des écoles à la retraite ?
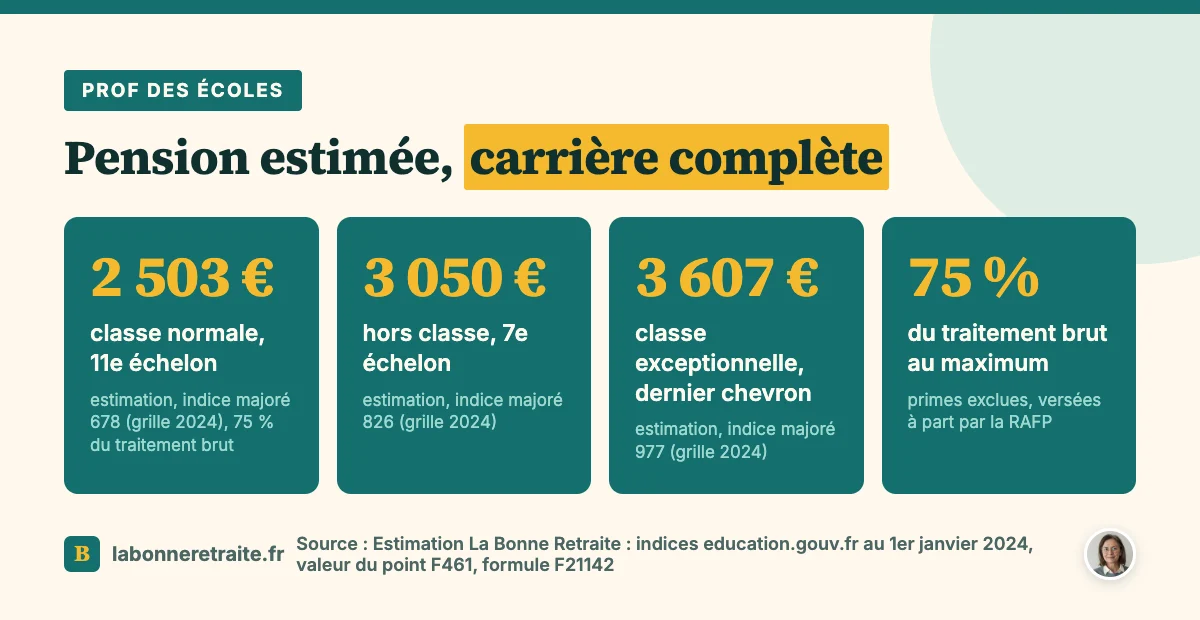
Commençons par les montants, avec une précision qui compte : ce tableau est une estimation que nous avons calculée nous-mêmes, pas un barème officiel. Il part des indices publiés par le ministère au 1er janvier 2024 et de la valeur du point, qui n'a pas bougé depuis juillet 2023 d'après la fiche sur le traitement indiciaire vérifiée en juin 2026.
Nos hypothèses sont les suivantes. L'indice est détenu depuis au moins six mois, à temps plein, et on applique la formule des fonctionnaires : 75 % du traitement brut, au prorata des trimestres. La première colonne suppose une carrière complète. La seconde suppose 150 trimestres de services sur les 172 exigés, avec assez de trimestres ailleurs pour échapper à la décote.
| Grade et échelon de fin de carrière | Indice majoré (grille 2024) | Traitement brut mensuel | Pension estimée, carrière complète | Pension estimée, 150 trimestres sur 172 |
|---|---|---|---|---|
| Classe normale, 11e échelon | 678 | 3 338 € | 2 503 € | 2 183 € |
| Hors classe, 6e échelon | 811 | 3 992 € | 2 994 € | 2 611 € |
| Hors classe, 7e échelon | 826 | 4 066 € | 3 050 € | 2 660 € |
| Classe exceptionnelle, 4e échelon | 835 | 4 111 € | 3 083 € | 2 689 € |
| Classe exceptionnelle, 5e échelon (dernier chevron) | 977 | 4 810 € | 3 607 € | 3 146 € |
Ce sont donc des montants bruts mensuels de la seule pension de base, avant prélèvements sociaux, sans la RAFP, sans décote et sans majoration pour enfants. Si la grille a changé depuis 2024, c'est l'indice de votre bulletin de paie qui compte : multipliez-le par 5 907,34, divisez par 1 200, puis appliquez 75 %. Votre vrai chiffre dépendra ensuite de vos trimestres, comme on va le voir.
Classe normale
C'est le grade d'entrée, avec onze échelons. Finir au 11e échelon, à l'indice 678, donne selon notre estimation environ 2 503 € brut par mois, et encore, avec une carrière complète. C'est le cas de ceux qui partent sans avoir obtenu la hors classe.
Hors classe
La plupart des carrières se terminent dans ce grade de sept échelons. Au 7e échelon, indice 826, notre calcul donne environ 3 050 € brut pour une carrière complète. Mais attention à un détail qui coûte cher. L'indice doit être détenu depuis au moins six mois au départ, sinon c'est le précédent qui compte. Si vous venez d'être promu, vérifiez donc la date avant de fixer la vôtre.
Classe exceptionnelle
Ce grade compte cinq échelons, et le dernier est découpé en trois chevrons. Au dernier chevron, indice 977, l'estimation monte à environ 3 607 € brut pour une carrière complète. Le même conseil vaut ici, d'ailleurs : comptez six mois dans le chevron avant de partir.
Ancien instituteur : Pouvez-vous partir plus tôt ?
Maintenant, si vous avez commencé votre carrière comme instituteur, lisez bien ce qui suit, parce que vous avez peut-être un avantage. L'emploi d'instituteur est classé en catégorie active, ce qui ouvre un départ anticipé. Les années passées comme professeur des écoles, elles, restent sédentaires.
La condition, c'est d'avoir au moins 17 ans de services actifs, une durée qui descend jusqu'à 15 ans selon l'année où vous avez atteint vos 15 ans de services d'instituteur. Sans cette durée, vous partez aux mêmes âges que les autres professeurs des écoles. Si vous la remplissez, voici votre âge de départ pour une pension qui prend effet depuis le 1er septembre 2026 :
| Vous êtes né | Âge de départ anticipé |
|---|---|
| Avant le 1er septembre 1966 | 57 ans |
| De septembre à décembre 1966 | 57 ans et 3 mois |
| En 1967 | 57 ans et 6 mois |
| En 1968, 1969 ou de janvier à mars 1970 | 57 ans et 9 mois |
| D'avril à décembre 1970 | 58 ans |
| En 1971 | 58 ans et 3 mois |
Vous avez déjà dépassé cet âge ? Votre droit est alors ouvert, mais vérifiez sur votre compte retraite que vos années d'instituteur y figurent bien comme services actifs. Attendez, il y a une subtilité : partir tôt ne supprime pas la décote. S'il vous manque des trimestres, la pension est réduite pour toujours, alors faites chiffrer votre date par le Service des retraites de l'État.
À quel âge un professeur des écoles peut-il partir ?
Pour tous les autres, la règle est plus simple. Un professeur des écoles est un fonctionnaire sédentaire. Il part donc aux mêmes âges que les salariés du privé, revus pour les pensions qui prennent effet depuis le 1er septembre 2026.
| Vous êtes né | Âge légal | Trimestres exigés |
|---|---|---|
| De 1963 à mars 1965 | 62 ans et 9 mois | 170 |
| D'avril à décembre 1965 | 63 ans | 171 |
| En 1966 | 63 ans et 3 mois | 172 |
| En 1967 | 63 ans et 6 mois | 172 |
| En 1968 | 63 ans et 9 mois | 172 |
| En 1969 et après | 64 ans | 172 |
À 67 ans, le taux plein vous est acquis d'office, et c'est aussi la limite d'âge du corps. Entre les deux, tout dépend de vos trimestres. Des départs plus précoces existent pour carrière longue ou pour handicap, et si vous avez une reconnaissance de travailleur handicapé, notre page sur la RQTH et la retraite explique ce qu'elle permet.
Comment se calcule la pension d'un enseignant du premier degré ?
Une fois l'âge connu, reste à comprendre d'où sortent les montants du tableau. Les enseignants titulaires relèvent du régime spécial des fonctionnaires, avec ses propres règles, un peu comme la retraite SNCF a les siennes. Les grandes lignes sont d'ailleurs communes à toute la retraite dans la fonction publique.
La formule tient en une ligne : pension = dernier traitement indiciaire brut × 75 % × trimestres de services / trimestres exigés. Le traitement, c'est celui de votre indice détenu depuis six mois, sans les primes. Et les trimestres, ce sont vos services de fonctionnaire, plus certaines bonifications, comme une année par enfant né ou adopté avant 2004, sous conditions.
Le temps partiel compte au prorata, sauf surcotisation, mais celui de droit pour un enfant né après 2004 compte comme du temps plein, trois ans au plus. Et là, beaucoup se trompent : le taux plein dépend de tous vos trimestres, privé compris, alors que les 75 % ne dépendent que de vos services publics.
Un exemple, avec ses hypothèses, rendra ça plus parlant. Une professeure née en 1966 est au 7e échelon de la hors classe depuis plus de six mois. Elle a 150 trimestres de services, plus 22 trimestres de salariée avant le concours, donc 172 en tout : pas de décote pour elle.
Sa pension d'enseignante vaut 4 066 € × 75 % × 150 / 172, soit environ 2 660 € brut par mois. Et sa retraite du privé s'y ajoute, parce qu'elle est polypensionnée.
Sans le taux plein, en revanche, la décote retire 1,25 % par trimestre manquant, dans la limite de 20 trimestres, et elle ne disparaît qu'à 67 ans. À l'inverse, une petite pension est relevée au minimum garanti, 1 366,35 € brut par mois pour 40 ans de services, l'équivalent chez les fonctionnaires du minimum contributif du privé.
La RAFP, la complémentaire sur les primes des enseignants
Vous l'avez remarqué, les primes ne figurent nulle part dans la formule. C'est normal : l'ISAE, 2 550 € bruts par an selon le ministère, ou la prime d'équipement vont ailleurs, à la retraite additionnelle de la fonction publique, la RAFP.
Le principe est assez simple. Vous cotisez 5 % sur vos primes et votre employeur cotise aussi, sur des primes retenues dans la limite de 20 % de votre traitement brut. Ces cotisations achètent des points, à 1,4596 € le point en 2026, et chaque point rapporte ensuite 0,05671 € par an de prestation.
Avec des primes modestes, on reste parfois sous le seuil de la rente. Sous 4 900 points, la RAFP vous verse un capital en une fois, et entre 4 900 et 5 124 points, en deux fois. À partir de 5 125 points seulement, c'est une rente mensuelle.
Pour un départ à 63 ans en 2026, service-public cite deux cas. Avec 4 400 points, le capital est de 6 835,36 €. Avec 15 000 points, la rente est de 73,72 € par mois. Et la RAFP ne se verse pas avant l'âge légal, même si vous partez plus tôt : elle se demande en même temps que votre pension.
Estimer sa propre pension : Quels outils fiables ?
Tout ça donne des ordres de grandeur. Mais les tableaux qui circulent sur les sites d'enseignants, y compris le nôtre, ne connaissent ni vos trimestres, ni vos enfants, ni vos années dans le privé. Pour votre chiffre à vous, il y a d'abord le simulateur de l'Ensap, ouvert aux fonctionnaires civils dès 45 ans, qui prolonge votre grade et votre indice actuels.
Il y a aussi « Mon estimation retraite » sur info-retraite.fr, accessible à tout âge, avec des règles simplifiées pour la fonction publique. Le résultat peut donc différer un peu. Et l'Ensap ne gère pas le départ anticipé pour handicap ou pour invalidité : dans ces cas, appelez le Service des retraites de l'État.
Vérifier ses services sur son compte retraite avant de partir
Avant même de simuler, il faut s'assurer que la base est juste. Votre compte individuel de retraite, sur l'Ensap, contient tout ce qui servira au calcul, et à 55 ans il est réputé complet. C'est le bon moment pour le relire, en commençant par vos années d'instituteur, qui doivent apparaître comme services actifs.
Vérifiez ensuite vos temps partiels et leur quotité, vos congés parentaux et disponibilités, vos enfants, puis vos années dans le privé sur info-retraite.fr. Une erreur ? Signalez-la depuis l'Ensap, qui vous oriente vers votre employeur ou vers le Service des retraites de l'État, avec vos justificatifs, qui sont obligatoires. Et faites-le tôt, bien avant de déposer votre demande.
Les démarches pour demander sa retraite
Une fois votre compte vérifié, la demande est assez simple. Déposez-la entre 18 mois et 6 mois avant le départ, sur l'Ensap, rubrique « Demander ma retraite », et sur info-retraite.fr si vous avez cotisé ailleurs.
Depuis 2025, à l'Éducation nationale, cette demande vaut demande de radiation des cadres, et l'administration a ensuite deux mois pour signer l'arrêté. Gardez une vigilance, parce que la date de radiation ne correspond pas forcément à la date où votre droit est ouvert. Faites-la confirmer par écrit par le Service des retraites de l'État.
Avant de déposer votre demande
Pour finir, voici les cinq gestes à faire, dans l'ordre, avant de vous lancer.
- Noter votre indice et la date de votre dernier changement d'échelon.
- Compter vos années d'instituteur, si vous en avez.
- Relire votre compte retraite sur l'Ensap et votre relevé info-retraite.fr.
- Faire une simulation sur l'Ensap, puis la faire confirmer par le SRE.
- Déposer la demande au moins six mois avant la date choisie.
Quitter sa classe après trente ans ne se résume évidemment pas à un calcul. Si cette étape vous travaille, prenez aussi le temps de lire notre page pour préparer sa retraite psychologiquement.