
Votre virement de retraite a diminué et vous ne comprenez pas pourquoi ? Rassurez-vous sur un point : une fois calculée, votre pension de base ne baisse pas toute seule. Une baisse de retraite vient donc d'ailleurs : des prélèvements, d'une prestation liée à vos revenus, ou d'un emploi repris. Voici les causes les plus courantes, comment les repérer, et quoi faire si rien ne colle.
Au sommaire (9 parties)
- Une retraite peut-elle baisser une fois versée ?
- Votre taux de prélèvement à la source a-t-il changé ?
- Votre taux de CSG a-t-il changé ?
- Aspa et allocations sous conditions : La révision des ressources
- Pension de réversion : Un nouveau revenu la fait baisser
- Cumul emploi-retraite : Quand la pension est réduite
- Gel des pensions : Est-ce une vraie baisse ?
- Baisse inexpliquée : Demander des explications à la caisse
- Baisse de retraite : Les questions à vous poser
Une retraite peut-elle baisser une fois versée ?
Commençons par ce qui ne bouge pas, ça vous évitera de chercher au mauvais endroit. Le calcul de votre retraite est définitif, et la retraite de base est même revalorisée chaque année : elle a augmenté de 0,9 % au 1er janvier 2026. Le montant calculé, celui de votre notification, ne recule donc pas de lui-même.
Ce qui bouge, c'est ce qui se passe entre le brut et votre compte. La CSG et l'impôt prélevé à la source peuvent changer chaque année selon vos revenus. Certaines prestations, comme l'Aspa ou la réversion du régime général, se recalculent quand vos ressources évoluent. Et reprendre un travail peut réduire la pension.
Pour savoir laquelle de ces causes vous concerne, partez d'un document précis. Sur lassuranceretraite.fr, le service « Demander un relevé des paiements de ma retraite » vous donne le détail de vos mensualités. Comparez deux mois, avant et après la baisse, ligne par ligne.
La différence entre ce que vous gagniez et ce que vous touchez désormais, c'est un autre sujet, traité dans notre page qui explique combien on touche à la retraite par rapport au salaire. Et pour tout comprendre du montant, notre guide sur la pension de retraite reprend les bases.
Votre taux de prélèvement à la source a-t-il changé ?
Si la baisse tombe en septembre, regardez d'abord l'impôt. Votre caisse prélève l'impôt sur votre pension, avec un taux modifié chaque année en septembre selon la déclaration du printemps. L'année du départ, pensez aussi à votre déclaration d'impôt l'année de la retraite. Tout le mécanisme est expliqué dans notre page sur le prélèvement à la source de la retraite.
Votre taux de CSG a-t-il changé ?
Une baisse en janvier, elle, peut venir de la CSG. Son taux sur les pensions, 0 %, 3,8 %, 6,6 % ou 8,3 %, dépend de votre revenu fiscal de référence d'il y a deux ans. Bonne nouvelle quand même : on ne quitte le taux réduit qu'après avoir dépassé son plafond deux années de suite. Les seuils sont détaillés dans notre page sur la CSG sur la retraite.
Aspa et allocations sous conditions : La révision des ressources
Une fois les prélèvements écartés, il faut regarder du côté des prestations qui dépendent de vos revenus, à commencer par l'Aspa, le minimum vieillesse. Elle comble l'écart entre vos revenus et un plafond, 1 043,59 € par mois pour une personne seule. Avec 800 € de revenus, par exemple, l'Aspa vaut 243,59 €.
Du coup, la logique est implacable. Si un de vos revenus pris en compte augmente, l'Aspa diminue d'autant, et elle peut même être suspendue ou supprimée. C'est pour ça que vous devez signaler à votre caisse tout changement de revenus, de situation familiale ou de lieu de résidence.
Si vous pensez reprendre une petite activité, une partie de vos revenus d'activité n'est pas comptée, selon des règles précises expliquées dans notre page sur l'Aspa et le travail.
Pension de réversion : Un nouveau revenu la fait baisser
Même mécanisme, mais avec ses propres règles, pour la pension de réversion versée après le décès d'un conjoint. Au régime général, elle n'est accordée que si vos ressources restent sous 25 001,60 € par an quand vous vivez seul, ou 40 002,56 € en couple. Vos revenus d'activité n'y comptent qu'à 70 %.
Tant qu'elle n'est pas figée, la réversion est révisable : à la hausse, à la baisse, ou suspendue si vos ressources changent. Un nouveau salaire, une nouvelle vie de couple avec des revenus en plus, et elle peut diminuer. Vous devez d'ailleurs signaler tout changement de revenus à votre Carsat.
Regardez bien la date qui fige tout. La réversion ne peut plus être révisée 3 mois après le moment où vous touchez vos propres retraites de base et complémentaire, ou, si vous n'en avez pas, à l'âge minimum de départ. Les plafonds et le calcul sont détaillés dans notre page sur les conditions de la pension de réversion.
La réversion Agirc-Arrco fonctionne autrement. Elle ne dépend pas de vos ressources, donc un nouveau revenu ne la touche pas. En revanche, elle est supprimée définitivement en cas de remariage.
Cumul emploi-retraite : Quand la pension est réduite
Autre cause fréquente, et celle-là, on la provoque souvent sans le savoir : reprendre un travail. Si vous avez toutes vos retraites et le taux plein, le cumul est libre. Sinon, vos pensions et votre salaire ne doivent pas dépasser 2 916,85 € brut par mois, soit 160 % du Smic, ou votre dernier salaire.
Au-delà, votre retraite de base est réduite du montant du dépassement, et elle peut ne plus être versée du tout. Déclarez votre reprise dans le mois, sinon la réduction peut remonter au premier mois de dépassement. Et retravailler chez votre dernier employeur dans les 6 mois suspend votre retraite de base.
Attention, les règles changent pour ceux qui partent à partir du 1er janvier 2027. Avant l'âge légal, la retraite sera réduite du montant du revenu. Entre l'âge légal et 67 ans, elle baissera de la moitié de ce qui dépasse un seuil, qui pourrait être de 7 000 € bruts par an. Ceux partis avant 2027 gardent les anciennes règles.
Gel des pensions : Est-ce une vraie baisse ?
Non, un gel ne retire pas un euro, il empêche seulement la hausse. Celui prévu pour 2026 a été supprimé, mais le point Agirc-Arrco n'a pas bougé au 1er novembre 2025.
Pour le 1er novembre 2026, l'Agirc-Arrco a décidé le 14 octobre une hausse de 1,4 %. Pour 2027, un projet de loi propose de limiter la hausse au-delà de 1 260 € de pensions par mois, sans baisse. Le point complet est dans notre page sur la revalorisation des retraites.
Baisse inexpliquée : Demander des explications à la caisse
Et si aucune de ces causes ne colle ? Alors il faut demander des comptes, calmement mais par écrit, avec les mêmes réflexes que pour demander sa retraite. Voici l'ordre que je vous conseille :
- Téléchargez le relevé détaillé de vos paiements et comparez deux mois.
- Retrouvez tout courrier ou notification reçu de la caisse ces derniers mois.
- Écrivez à votre caisse depuis votre espace personnel, ou appelez le 39 60 pour l'Assurance retraite, en demandant la cause de la baisse.
- Si la baisse vient d'une décision qui vous a été notifiée, saisissez la commission de recours amiable dans les 2 mois.
- En cas de rejet, saisissez le pôle social du tribunal judiciaire, et le médiateur de votre régime.
Un détail peut coûter cher : saisir le médiateur n'arrête pas les délais pour aller devant le tribunal. Pour la complémentaire, la démarche passe par une réclamation à votre caisse Agirc-Arrco, puis par le service arbitrage de la fédération et son médiateur si besoin.
Baisse de retraite : Les questions à vous poser
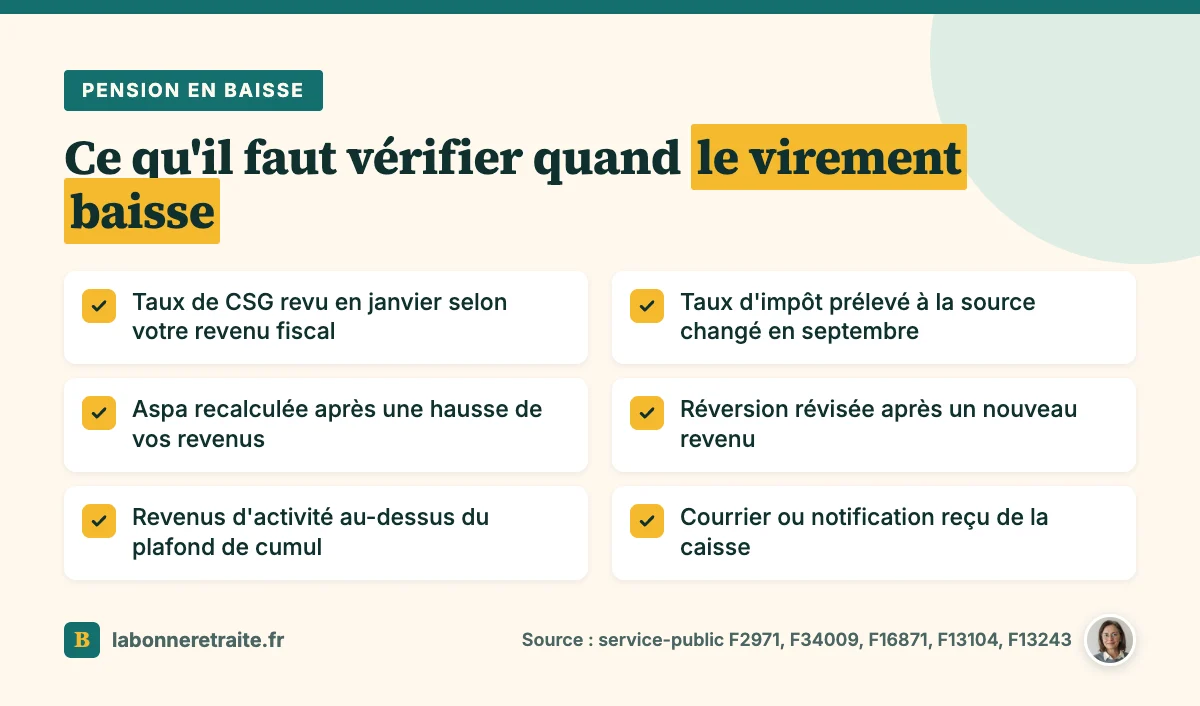
Pour résumer, voici ce qu'il faut regarder quand le virement diminue :
- La baisse tombe en janvier : votre taux de CSG.
- Elle tombe en septembre : votre taux d'impôt prélevé à la source.
- Vous touchez l'Aspa ou une réversion : un revenu en plus.
- Vous avez repris un travail : le plafond du cumul.
- Rien de tout ça : un relevé détaillé et une demande écrite à la caisse.
Derrière une baisse de pension, il y a une cause à trouver. Le tout est de la repérer vite, et de ne pas laisser passer le délai de 2 mois si une décision est en cause.