
Le montant de votre pension de retraite vous paraît trop bas ? Vous avez bien raison de vouloir le vérifier, parce que les caisses se trompent parfois, et la Cour des comptes le mesure chaque année. Je vais donc vous montrer où regarder sur votre notification, quelles erreurs chercher en priorité et comment les faire corriger tant qu'il est encore temps.
Au sommaire (6 parties)
Les caisses de retraite font-elles des erreurs ?
Commençons par le plus important, parce que c'est ce qui devrait vous convaincre de vérifier. Chaque année, quand elle certifie les comptes de la Sécurité sociale, la Cour des comptes regarde de près les retraites des anciens salariés. Son dernier rapport, publié en mai 2026, porte sur l'année 2025, et le constat est assez frappant.
Une nouvelle retraite sur neuf comporte une erreur financière, soit 11,1 % des pensions attribuées en 2025. L'année d'avant, c'était une sur dix, donc ça ne s'arrange pas. Et si l'on additionne ces erreurs sur toute la durée de versement, elles pèsent 1,1 milliard d'euros, ce qui n'a rien d'un détail.
Il y a surtout une précision qui vous concerne directement : plus de la moitié des erreurs définitives viennent de données de carrière absentes ou erronées. Autrement dit, d'un relevé incomplet ou faux. Entendons-nous bien, ça ne veut pas dire que votre caisse travaille mal. Ça veut dire qu'un dossier sur neuf mérite un second regard, et que le vôtre peut en faire partie.
Les erreurs de calcul les plus fréquentes
Alors, où est-ce que l'erreur se glisse ? Pour le comprendre, il faut d'abord connaître la formule, et rassurez-vous, pour la retraite de base du régime général, elle tient en une ligne :
revenu annuel moyen × taux × (trimestres au régime général ÷ trimestres exigés)
Chaque morceau de cette formule peut être faussé par une donnée qui manque. Il y a donc quatre endroits à regarder, et on va les prendre un par un, dans l’ordre de la formule.
Trimestres oubliés
Le premier, ce sont les trimestres oubliés, et un seul trimestre oublié peut vous coûter deux fois. S'il vous fait passer sous la durée exigée, il fait baisser le taux par la décote, en clair 0,625 point de moins par trimestre manquant. Mais il réduit aussi la fraction de la formule, ce qu'on appelle le prorata.
Prenons un exemple, avec ses hypothèses affichées. Une personne née en 1964, donc 170 trimestres exigés, avec un revenu annuel moyen de 30 000 €. Elle part à 62 ans et 9 mois, avec toute sa carrière au régime général, et on laisse la complémentaire de côté pour y voir clair.
- Avec ses 170 trimestres : 30 000 × 50 % × 170/170, soit 15 000 € bruts par an.
- S'il manque deux trimestres sur son relevé : 30 000 × 48,75 % × 168/170, soit environ 14 453 € par an.
Deux trimestres oubliés, c'est donc environ 547 € bruts de moins chaque année, et ce pendant toute la retraite. Surveillez en particulier le chômage, la maladie et le service militaire. Ce sont des trimestres assimilés, qui ne laissent aucun montant sur le relevé, du coup ils passent facilement inaperçus quand on le parcourt.
Salaires manquants
Le deuxième endroit, ce sont vos salaires. Le revenu annuel moyen est calculé sur vos 25 meilleures années, revalorisées. Et depuis le 1er septembre 2026, c'est 24 années pour un parent qui a une majoration pour un enfant, et 23 à partir de deux enfants. La caisse ne l'appliquera que courant 2027, et recalculera alors d'elle-même, avec effet rétroactif, les pensions des parents partis entre-temps.
Le problème, c'est que si une bonne année est mal reportée, ou carrément absente, une année plus faible prend sa place dans la moyenne, et tout le calcul baisse avec elle. Le détail de cette moyenne est expliqué dans notre page sur les 25 meilleures années pour la retraite.
En revanche, ne cherchez pas d'erreur là où il n'y en a pas, car deux points sont tout à fait normaux. Les salaires retenus ne dépassent pas le plafond de la Sécurité sociale, et les revenus de l'année du départ ne sont pas pris en compte.
Enfants non comptés
Le troisième endroit concerne surtout les parents. Au régime général, chaque enfant peut ouvrir jusqu'à quatre trimestres pour la maternité ou l'adoption, et quatre pour l'éducation. Seulement, ces trimestres ne figurent pas automatiquement sur le relevé : il faut les déclarer.
Un enfant oublié fausse donc la durée, et parfois le taux. Depuis le 1er septembre 2026, il peut même priver un parent du calcul sur 24 ou 23 années. Et si vous avez eu trois enfants ou plus, votre retraite de base est en principe majorée de 10 %, ce qui fait une raison de plus de vérifier.
Mauvais taux
Reste le quatrième endroit, le taux. Le taux plein, c'est 50 %. Vous y avez droit avant 67 ans si vous avez le nombre de trimestres exigé, tous régimes confondus, et à 67 ans quel que soit ce nombre. Il est aussi accordé en cas d'inaptitude au travail reconnue.
Et c'est là que ça peut coincer : si une période passée dans un autre régime est oubliée, la caisse peut appliquer une décote injustifiée. C'est donc un point à regarder de près si votre carrière est partagée entre le privé, la fonction publique ou l'agriculture.
Comment vérifier le calcul de votre pension ?
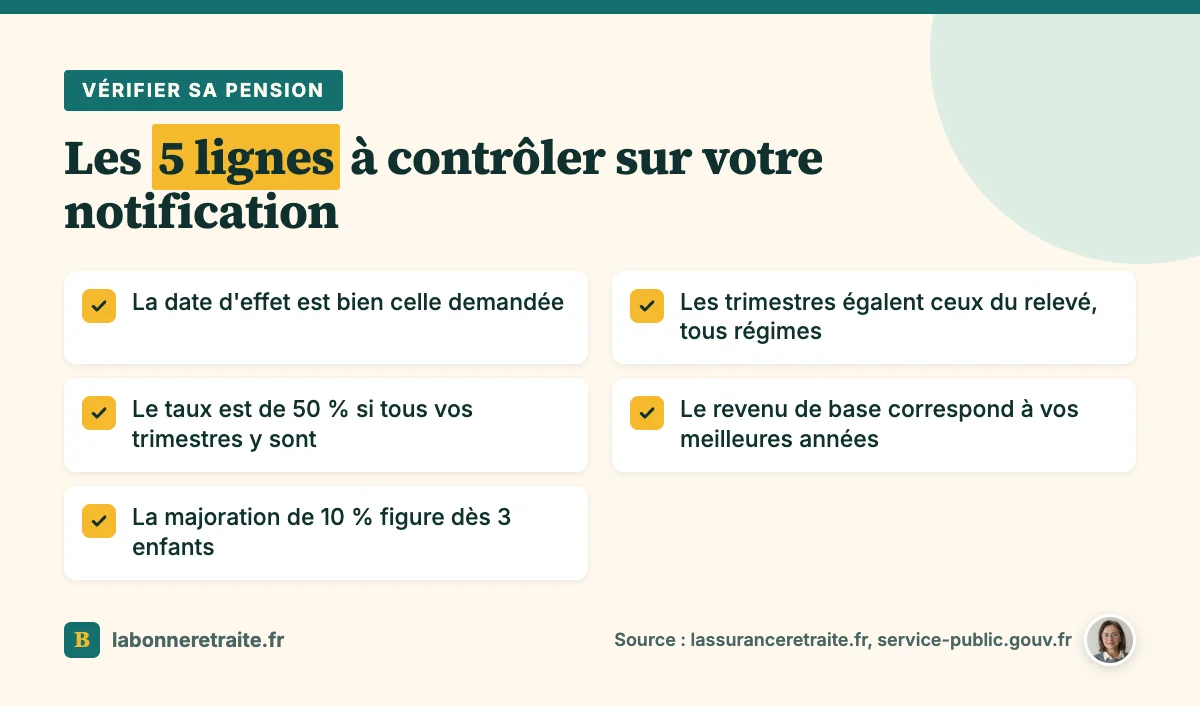
Maintenant que vous savez où les erreurs se cachent, passons à la vérification elle-même. Tout part de votre notification de retraite, le courrier reçu avant le premier paiement, qui reprend la date de départ, la base de calcul, le taux et votre durée d'assurance. Posez-la à côté de votre relevé de carrière et contrôlez, dans l'ordre :
- La date d'effet : c'est bien celle que vous avez demandée.
- Le nombre de trimestres : il doit correspondre à votre relevé.
- Le taux : 50 % si vous aviez tous vos trimestres ou 67 ans ; sinon, recomptez la décote.
- Le revenu de base : attention, sur la notification, c'est un revenu mensuel moyen, pas annuel.
- Les majorations : la ligne « majorations pour enfants » si vous avez eu trois enfants ou plus.
Une fois ces lignes passées en revue, refaites le calcul avec la formule. Si votre résultat s'écarte nettement du montant notifié, demandez une explication écrite à votre caisse. Gardez simplement en tête que la retraite complémentaire se calcule à part, en points, donc elle ne rentre pas dans cette formule.
Et si vous n'êtes pas encore parti, sachez que le service « Mon estimation retraite » d'info-retraite.fr permet déjà d'estimer le montant de vos retraites. C'est même le meilleur moment pour repérer une incohérence, puisque rien n'est encore calculé.
Il existe aussi un cas à part : une toute petite retraite peut, dans des situations précises, être remplacée par un capital versé en une fois. C'est le versement forfaitaire unique de retraite, qui obéit à ses propres règles.
Erreur repérée : Comment la faire corriger, et dans quel délai ?
Admettons maintenant que quelque chose cloche sur votre notification. Le calcul de votre retraite est définitif, c'est vrai, mais il se conteste. Pour la retraite de base des salariés, vous avez deux mois après la notification pour saisir la commission de recours amiable, et toutes les étapes sont détaillées dans notre page sur le recours contre la caisse de retraite.
Avant le départ : Vérifier son relevé pour éviter l'erreur
Cela dit, la meilleure correction, c'est encore celle qu'on n'a pas à demander. Puisque plus de la moitié des erreurs viennent des données de carrière, c'est sur le relevé qu'il faut agir, avant même de savoir comment demander sa retraite.
D'ailleurs, le calendrier joue pour vous : avant le départ, vous avez des mois devant vous, alors qu'après la notification, il ne vous reste que deux mois pour contester. Côté Agirc-Arrco, c'est encore plus net. Une période prouvée après coup n'est payée rétroactivement que si elle figurait dans votre dossier de retraite, sinon les nouveaux droits ne comptent qu'à partir de la demande de révision.
Alors n'attendez pas : dès 55 ans, vous pouvez faire corriger votre relevé en ligne. Faites-le avant de préparer son départ à la retraite dans le détail, parce que la date comme le montant en découlent.
Votre liste de contrôle
Pour finir, voici l'essentiel à garder sous la main, dans l'ordre où les choses se passent :
- Avant le départ : vérifier le relevé, année par année.
- Déclarer les enfants s'ils n'apparaissent pas.
- À la notification : comparer trimestres, taux et revenu de base.
- Refaire le calcul avec la formule.
- En cas d'écart : écrire à la caisse, puis saisir la commission dans les deux mois.
Cette pension, vous l'avez construite pendant toute une carrière. Elle mérite bien une heure de vérification, avant comme après le départ.