
Le départ approche, et avec lui une question qu'on ne se posait pas avant : que devient ma mutuelle ? Celle de l'entreprise s'arrête avec votre contrat, mais vous pouvez la garder, à vos frais, grâce à la loi Évin. Rien ne vous oblige à avoir une mutuelle une fois retraité. Seulement, sans elle, certains soins coûtent vite cher. Voyons comment décider sans vous tromper.
Au sommaire (7 parties)
- La mutuelle est-elle obligatoire à la retraite ?
- Peut-on garder la mutuelle de son entreprise ?
- Quels soins coûtent cher sans mutuelle ?
- Comment choisir selon votre santé et votre budget ?
- Petite retraite : La complémentaire santé solidaire
- Changer de mutuelle à la retraite : Quand et comment ?
- Mutuelle à la retraite : Vos points de contrôle
La mutuelle est-elle obligatoire à la retraite ?
Commençons par lever un malentendu, parce qu'il en inquiète plus d'un. Non, aucune règle n'impose à un retraité d'avoir une complémentaire santé. L'obligation que vous connaissiez venait de votre statut de salarié : votre employeur vous faisait adhérer à un contrat collectif. Une fois à la retraite, souscrire une mutuelle devient un choix, à titre individuel.
L'Assurance maladie, elle, continue de vous rembourser. Simplement, elle ne rembourse jamais tout : il reste le ticket modérateur, c'est-à-dire la part qu'elle laisse à votre charge, des forfaits et des franchises. Toute la question est donc de savoir combien ces restes à charge vous coûteraient, comparés au prix d'une cotisation.
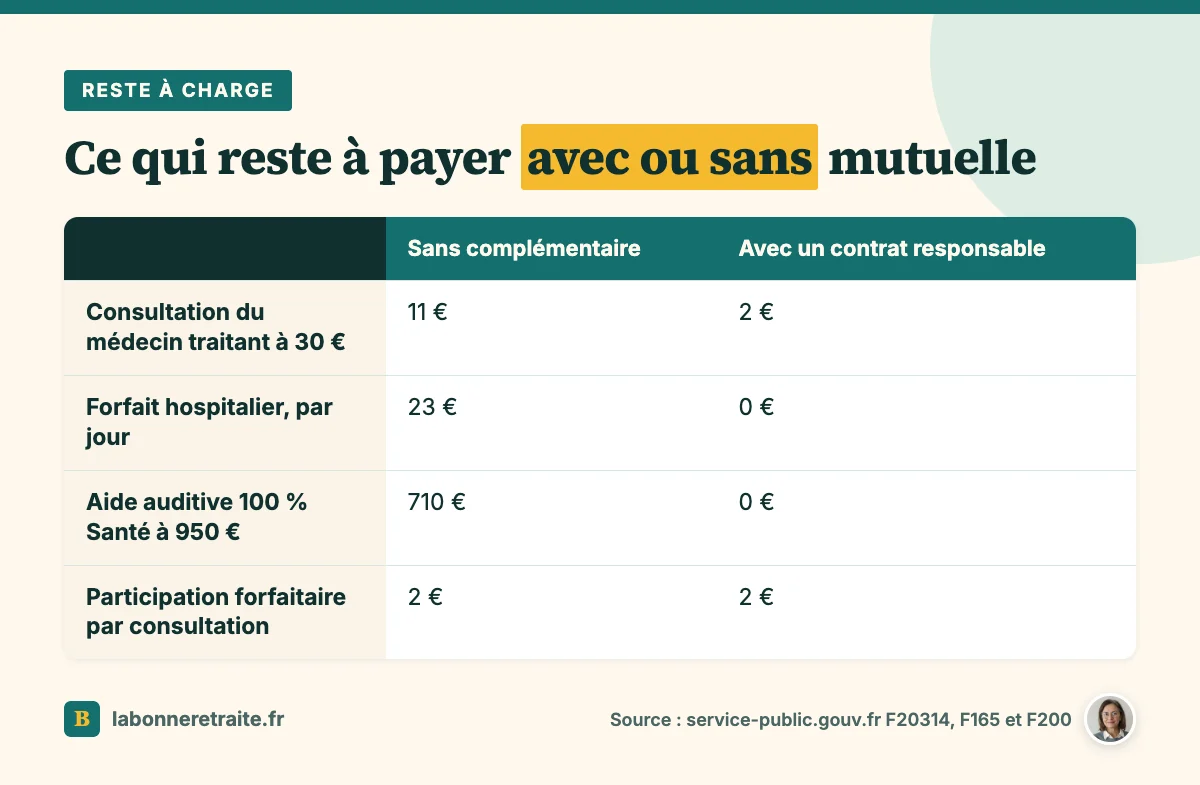
Regardez la consultation de votre médecin traitant à 30 €. L'Assurance maladie en prend 70 %, moins la participation forfaitaire de 2 €, soit 19 € remboursés. Sans complémentaire, 11 € restent pour vous. Avec un contrat responsable, il ne vous reste que les 2 €, comme le détaille la fiche de service-public sur la mutuelle.
Peut-on garder la mutuelle de son entreprise ?
Maintenant que le cadre est posé, regardons la piste la plus simple pour beaucoup de futurs retraités : rester chez l'assureur de votre entreprise.
La loi Évin : Conditions et délai
Oui, c'est possible, et c'est la loi Évin qui le permet. Quand vous partez, l'assureur de la mutuelle d'entreprise doit vous proposer de maintenir vos garanties à titre individuel. Il a pour cela 2 mois au plus après la fin de votre contrat de travail. Vous gardez alors à l'identique la garantie frais de santé que vous aviez en partant.
Ce contrat est payant, il n'a pas de limite de durée et il couvre uniquement les frais de santé, pas la prévoyance. Surtout, notez bien le délai : vous devez demander à en bénéficier au plus tard 6 mois après la fin de votre contrat. Ajoutez-le à votre liste pour préparer votre départ à la retraite, avec la date exacte.
Les hausses de tarif encadrées
Ce maintien a un prix, et il surprend souvent. Pendant votre carrière, votre employeur payait une partie de la cotisation. Désormais, vous payez tout. La loi limite seulement la hausse, par rapport aux tarifs globaux des salariés actifs, part patronale et part salariale réunies, selon service-public.
La première année, votre tarif est égal à celui des actifs. La deuxième, il peut être au plus 25 % plus élevé, et la troisième au plus 50 %. À partir de la quatrième année, l'assureur fixe librement sa cotisation. Du coup, ce qui paraît raisonnable au départ peut devenir lourd trois ans plus tard : refaites vos comptes chaque année.
Quels soins coûtent cher sans mutuelle ?
Un mot sur ce qui pèse vraiment, avant d'aller plus loin. Les gros restes à charge viennent de l'hôpital, avec un forfait hospitalier de 23 € par jour non remboursé par l'Assurance maladie. Et des équipements : pour une aide auditive du panier 100 % Santé vendue 950 €, elle rembourse 240 €. Le détail des remboursements est expliqué dans notre page sur la Sécurité sociale à la retraite.
Comment choisir selon votre santé et votre budget ?
Une fois qu'on sait où se cachent les vrais restes à charge, on peut choisir avec la tête plutôt qu'avec la peur. Partez de vos dépenses réelles, pas d'un catalogue. Reprenez vos remboursements de l'année : combien de consultations, de spécialistes avec dépassements, de lunettes, de soins dentaires ? Ces chiffres vous disent quelles garanties comptent pour vous, et lesquelles vous paieriez pour rien.
Vérifiez ensuite que le contrat est « responsable », la forme la plus courante. Il prend en charge le ticket modérateur des consultations et le forfait hospitalier sans limite de durée. Pour les lunettes et les aides auditives du panier 100 % Santé, il ne vous laisse aucun reste à charge. En revanche, il ne rembourse jamais la participation forfaitaire de 2 € ni les franchises sur les médicaments.
Lisez aussi la façon dont les garanties sont écrites, parce qu'elle trompe facilement. Une garantie à 150 % signifie que l'Assurance maladie et la mutuelle réunies remboursent jusqu'à une fois et demie le tarif de convention, pas 150 % de votre facture. Et un forfait de 200 € veut dire 200 € au maximum en plus de ce que verse la Sécurité sociale.
Côté prix, la cotisation dépend notamment du niveau de couverture, de votre âge, de votre statut et de votre lieu de vie. À prix égal, regardez donc ce qui est couvert. Et si votre budget inclut une aide à domicile, les règles du crédit d'impôt pour l'emploi à domicile sont expliquées dans notre page consacrée à ce sujet.
Petite retraite : La complémentaire santé solidaire
Et si votre pension est modeste, il existe une option dont on parle trop peu, alors qu'elle change tout. La complémentaire santé solidaire, la C2S, est financée par l'État. Elle prend en charge la part complémentaire de vos soins à 100 % des tarifs de la Sécurité sociale, y compris à l'hôpital, avec le tiers payant intégral et sans dépassements d'honoraires.
Vous ne payez ni la participation forfaitaire de 2 €, ni le forfait hospitalier, et le panier 100 % Santé est couvert : lunettes, prothèses dentaires, aides auditives. Elle est gratuite ou payante selon vos ressources sur 12 mois. Quand elle est payante, la cotisation dépend de l'âge et ne dépasse pas 1 € par jour et par personne, selon le site officiel de la C2S.
| Votre foyer, en métropole | C2S gratuite si vos ressources annuelles ne dépassent pas | C2S payante si elles se situent entre |
|---|---|---|
| 1 personne | 10 421 € | 10 421 € et 14 069 € |
| 2 personnes | 15 632 € | 15 632 € et 21 103 € |
Attention, un forfait logement s'ajoute à vos ressources si vous êtes propriétaire, hébergé gratuitement ou bénéficiaire d'une aide au logement. Si vous touchez l'Aspa, l'accès à la C2S payante est facilité, à condition de ne pas avoir travaillé dans les 3 mois avant la demande, et son renouvellement est automatique.
La demande se fait sur votre compte ameli ou avec le formulaire cerfa n° 12504. La C2S vaut un an et, dans le cas général, se renouvelle chaque année entre 4 et 2 mois avant l'échéance. Mettez un rappel dans votre agenda, pour ne pas vous retrouver sans couverture.
Changer de mutuelle à la retraite : Quand et comment ?
Dernière question, et non des moindres : que faire si votre contrat ne vous convient plus ou devient trop cher ? Un contrat de complémentaire santé souscrit à titre individuel peut être résilié librement, à tout moment, après un an d'engagement. Avant, c'est à l'échéance annuelle, et l'assureur doit vous rappeler la date limite avec l'avis d'échéance, envoyé au moins 15 jours avant.
Pour le contrat repris au titre de la loi Évin, ne devinez pas : ce sont les conditions générales envoyées par l'assureur qui fixent les règles de résiliation. Lisez-les avant de signer ailleurs. Et respectez l'ordre des choses : trouvez d'abord le nouveau contrat et sa date d'effet, demandez par écrit à partir de quand chaque garantie s'applique, puis seulement résiliez l'ancien.
Gardez aussi en tête que la retraite arrive souvent au moment où d'autres décisions d'argent se présentent dans la famille, par exemple savoir s'il faut vendre la maison d'un parent en EHPAD. Mieux vaut avoir réglé la question de votre propre couverture avant.
Mutuelle à la retraite : Vos points de contrôle
Avant de décider, prenez dix minutes pour cocher ces points :
- La date de fin de votre contrat de travail, et la date limite des 6 mois pour la loi Évin.
- Le tarif proposé la première année, et celui des deux années suivantes.
- Vos dépenses de santé de l'année, poste par poste.
- Le caractère « responsable » du contrat et la formulation des garanties.
- Vos ressources, comparées aux plafonds de la C2S.
Une bonne couverture, c'est l'une des briques pour bien vivre sa retraite. Et si ce changement de vie vous préoccupe au-delà des chiffres, prenez aussi le temps de préparer sa retraite psychologiquement.