
Vous êtes infirmière, la retraite approche, et vous entendez tout et son contraire : 57 ans, 60 ans, 64 ans. Tout le monde a un peu raison, parce que votre retraite dépend de votre statut. À l'hôpital public, tout se joue entre catégorie active et sédentaire. En clinique, ce sont les règles du privé. En libéral, c'est la Carpimko. Je vous explique chaque cas.
Au sommaire (7 parties)
- Infirmière à l'hôpital public : Catégorie active ou sédentaire ?
- À quel âge une infirmière hospitalière peut-elle partir ?
- Comment se calcule la pension d'une infirmière de la fonction publique ?
- Infirmière salariée d'une clinique : Les règles du privé
- Infirmière libérale : La retraite de la Carpimko
- Hôpital, clinique puis libéral : Que vérifier sur son relevé ?
- Votre check-list avant de choisir votre date
Infirmière à l'hôpital public : Catégorie active ou sédentaire ?
Commençons par le cas le plus compliqué, celui de l'hôpital public, parce qu'une réforme de 2010 a coupé les infirmières en deux groupes. Jusque-là, le métier était classé en catégorie active, c'est-à-dire reconnu comme pénible, avec un départ anticipé à la clé.
La loi du 5 juillet 2010 a créé de nouveaux corps d'infirmiers en catégorie A, dont les emplois ne sont plus classés en catégorie active. Leur limite d'âge est fixée à 67 ans. L'ancien corps, en catégorie B, a été mis en extinction, le 1er décembre 2010 à l'hôpital et le 1er janvier 2013 dans la fonction publique territoriale.
Les infirmières en poste à ce moment-là ont eu un choix, appelé droit d'option. Soit rester en catégorie B et garder la catégorie active. Soit passer en catégorie A et la perdre, en échange d'un âge de départ dérogatoire. Celles recrutées ensuite dans le nouveau corps sont directement sédentaires.
Regardez donc votre parcours pour savoir dans quel groupe vous êtes. Si vous avez gardé l'ancien statut, il vous faut en principe 17 ans de services actifs, 15 à 17 ans selon la date où vous avez atteint vos 15 premières années. Et vous n'êtes pas obligée de finir votre carrière sur un poste actif : ce qui compte, c'est la durée accumulée.
À quel âge une infirmière hospitalière peut-elle partir ?
Maintenant que vous savez dans quel groupe vous êtes, les âges deviennent beaucoup plus simples à lire. Ils ont été revus pour les pensions qui prennent effet depuis le 1er septembre 2026. Si vous avez gardé la catégorie active avec vos années de services, voici votre âge de départ selon la CNRACL :
| Vous êtes née | Catégorie active (durée de services actifs remplie) |
|---|---|
| Avant le 1er septembre 1966 | 57 ans |
| De septembre à décembre 1966 | 57 ans et 3 mois |
| En 1967 | 57 ans et 6 mois |
| En 1968, 1969 ou de janvier à mars 1970 | 57 ans et 9 mois |
| D'avril à décembre 1970 | 58 ans |
| En 1971 | 58 ans et 3 mois |
| En 1972 | 58 ans et 6 mois |
| En 1973 | 58 ans et 9 mois |
| En 1974 et après | 59 ans |
Si vous êtes passée en catégorie A par le droit d'option, vous avez perdu le départ actif, mais pas tout. Vous gardez un âge dérogatoire, et la décote, cette réduction définitive pour trimestres manquants, disparaît à 65 ans au lieu de 67.
| Vous êtes née | Infirmière ayant opté pour la catégorie A |
|---|---|
| En 1964 | 60 ans et 6 mois |
| En 1965, 1966 ou de janvier à mars 1967 | 60 ans et 9 mois |
| D'avril à décembre 1967 | 61 ans |
| En 1968 | 61 ans et 3 mois |
| En 1969 | 61 ans et 6 mois |
| En 1970 | 61 ans et 9 mois |
| En 1971 et après | 62 ans |
Enfin, si vous avez été recrutée directement en catégorie A, vous partez comme les sédentaires. C'est 62 ans et 9 mois si vous êtes née de 1963 à mars 1965, 63 ans d'avril à décembre 1965, puis trois mois de plus par année, jusqu'à 64 ans à partir de 1969. Ce sont les mêmes repères que l'âge légal de départ à la retraite du privé.
Il reste un cas particulier. Les infirmières restées en catégorie B ont pu passer en catégorie A plus tard, par un concours réservé organisé au plus tard en septembre 2024. Celles qui avaient déjà leurs 17 ans de services actifs en le passant ont gardé leur départ anticipé. Et pour toutes, la retraite anticipée pour carrière longue existe aussi à la CNRACL.
Comment se calcule la pension d'une infirmière de la fonction publique ?
Vous connaissez votre âge. Reste la question qui compte autant : combien ? La règle est celle de toute la retraite dans la fonction publique, et elle tient en une ligne : traitement indiciaire brut × 75 % × trimestres de services / trimestres exigés.
Le traitement retenu, c'est celui de l'indice que vous détenez depuis au moins six mois au moment de partir. Les primes n'y entrent pas. Si vous êtes à temps partiel, c'est le traitement à temps plein qui sert de base, mais vos trimestres à temps partiel comptent au prorata pour le calcul. La nouvelle bonification indiciaire, la NBI, vous donne en plus un supplément de pension.
Passons aux chiffres, avec des hypothèses posées clairement. Une infirmière née en 1966, passée en catégorie A par le droit d'option, est au même indice depuis plus de six mois, avec un traitement brut de 3 000 € par mois. Elle a 160 trimestres de services à l'hôpital et 12 trimestres de clinique avant.
Cela fait 172 trimestres en tout. Sa pension CNRACL vaut donc 3 000 × 75 % × 160 / 172, environ 2 093 € brut par mois.
Pas de décote pour elle, puisqu'elle a ses 172 trimestres tous régimes confondus, et sa retraite de clinique s'ajoute à part. S'il lui en manquait, la décote de retraite retirerait 1,25 % par trimestre manquant, 20 trimestres au plus. À l'inverse, une petite pension à taux plein est relevée au minimum garanti, 1 366,35 € brut par mois avec 40 ans de services.
Ce n'est pas tout : il existe deux coups de pouce propres à l'hôpital. Avec les conditions de la catégorie active, vous recevez quatre trimestres de majoration par tranche de 10 années de services, utiles seulement pour éviter la décote. Et vos primes, dans la limite de 20 % de votre traitement, vous donnent des points à la retraite additionnelle de la fonction publique, la RAFP.
Infirmière salariée d'une clinique : Les règles du privé
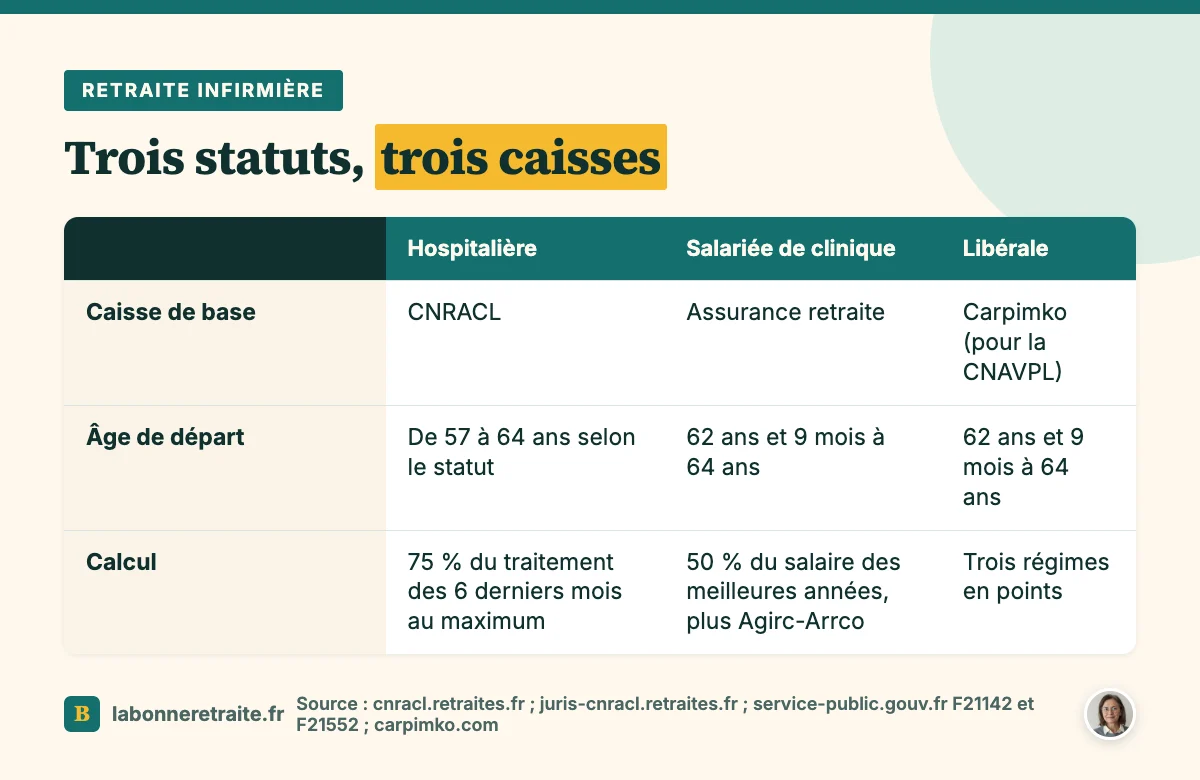
Changeons de décor. Si vous travaillez en clinique privée, ou si vous avez été contractuelle à l'hôpital, vous dépendez de l'Assurance retraite, comme n'importe quel salarié du privé. Pas de catégorie active ici : vous partez à l'âge légal, entre 62 ans et 9 mois et 64 ans selon votre naissance.
Votre retraite de base vaut au plus 50 % de votre salaire annuel moyen, calculé sur vos 25 meilleures années, 24 avec un enfant et 23 à partir de deux. C'est ce qu'explique notre page sur le calcul de la retraite de base. S'il vous manque des trimestres avant 67 ans, ce taux de 50 % baisse de 0,625 % par trimestre manquant.
À cette retraite de base s'ajoute la complémentaire Agirc-Arrco, calculée en points. Et si votre carrière mélange hôpital public et clinique, vous toucherez deux retraites de base, une par caisse, mais le taux plein se juge sur tous vos trimestres réunis.
Infirmière libérale : La retraite de la Carpimko
Si vous exercez en libéral, le paysage change encore. Votre caisse, c'est la Carpimko, la caisse des infirmiers, kinés, pédicures-podologues, orthophonistes et orthoptistes libéraux. Elle gère trois retraites à la fois, toutes calculées en points : nombre de points × valeur du point, comme le détaille la Carpimko.
Régime de base
Il est géré pour le compte de la caisse nationale des professions libérales. L'âge minimum est le même que dans les autres régimes de base, et le taux plein automatique arrive à 67 ans. Le point vaut 0,6599 € depuis le 1er janvier 2026. Sans tous vos trimestres, tous régimes confondus, la décote est de 1,25 % par trimestre manquant, avec un maximum de 25 %.
Régime complémentaire
Il suit les mêmes conditions d'âge et de taux plein que le régime de base. Son point vaut 21,48 € en 2026. Si vous continuez à exercer après l'âge du taux plein, chaque trimestre civil vous donne 1,25 % de plus, dans la limite de 20 trimestres. Avec trois enfants ou plus, la base et la complémentaire sont majorées de 10 %.
L'avantage social vieillesse (ASV)
C'est le régime propre aux auxiliaires médicaux. Selon la Carpimko, sur sa cotisation forfaitaire actuelle de 671 €, 447 € sont payés par l'Assurance maladie. Il a ses propres âges : 60 ans au plus tôt, et le taux plein à 65 ans. Avant, la décote dépend de l'âge, de 25 % à 60 ans à 5 % à 64 ans. Le point vaut 1,50 €.
Et un dernier point pratique, qui piège souvent. La retraite libérale ne se déclenche pas toute seule. Il faut la demander, elle démarre au plus tôt le premier jour du trimestre civil suivant, et la Carpimko n'étudie le dossier que si toutes vos cotisations sont réglées.
Hôpital, clinique puis libéral : Que vérifier sur son relevé ?
Vous l'avez vu, beaucoup d'infirmières ont connu deux ou trois statuts. Et c'est justement dans les passages de l'un à l'autre que les erreurs se cachent. Votre relevé tous régimes se consulte sur l'espace Ma retraite publique ou sur info-retraite.fr, et à partir de 55 ans, vous pouvez demander à corriger votre carrière.
Regardez en priorité vos services actifs : chaque période doit apparaître comme telle, sinon votre départ anticipé recule de plusieurs années. Vérifiez la date de votre option si vous êtes passée en catégorie A, vos temps partiels et leur quotité, votre NBI, puis vos années de clinique et vos points Carpimko. Pour une erreur CNRACL, c'est votre dernier employeur public qu'il faut contacter.
Votre check-list avant de choisir votre date
Pour finir, voici les cinq vérifications à faire, dans cet ordre.
- Savoir si vous avez gardé la catégorie active, opté pour la catégorie A, ou été recrutée en A.
- Compter vos années de services actifs.
- Noter votre indice et la date de votre dernier changement d'échelon.
- Relire votre relevé tous régimes, clinique et libéral compris.
- En libéral, solder vos cotisations avant la demande.
Comme pour les enseignants, dont la retraite est détaillée dans notre tableau de retraite des profs des écoles, tout part de votre statut. Pour comparer avec les autres régimes de retraite, notre page d'ensemble vous attend. Et quitter le soin après trente ans n'est pas anodin : prenez aussi le temps de préparer sa retraite psychologiquement.