
Vous êtes fonctionnaire retraité, ou sur le point de l'être, et une proposition de travail vous arrive : quelques vacations, un contrat, un poste dans le privé. Bonne nouvelle, c'est possible, dans le public comme dans le privé. Mais parmi les régimes de retraite, celui des agents publics a ses propres règles de cumul, et presque tout dépend d'une date : celle où votre première pension a commencé.
Au sommaire (8 parties)
- Un fonctionnaire retraité a-t-il le droit de retravailler ?
- Travailler dans le privé ou dans le public après la retraite : Quelle différence ?
- Le cumul est-il intégral ou plafonné pour un fonctionnaire ?
- Peut-on revenir comme contractuel dans son ancienne administration ?
- Territoriaux et hospitaliers : La CNRACL fait-elle pareil ?
- Militaires et catégories actives : Ont-ils des règles à part ?
- Comment déclarer votre reprise d'activité à votre caisse ?
- Avant de reprendre un poste, la liste à cocher
Un fonctionnaire retraité a-t-il le droit de retravailler ?
Oui, et c'est même très courant. Ce qui change d'une personne à l'autre, ce n'est pas le droit de travailler, c'est la part de la pension qu'on garde pendant ce temps. Et pour le savoir, le Service des retraites de l'État regarde la date d'effet de votre première pension.
Il distingue trois cas, parce que les règles ont changé deux fois :
- Une première pension avant le 1er janvier 2015.
- Une première pension entre le 1er janvier 2015 et le 31 décembre 2026.
- Une première pension à partir du 1er janvier 2027, avec les règles de la dernière loi de financement de la Sécurité sociale.
Deux types de pension échappent heureusement à tout cela, puisque les pensions d'invalidité et les pensions de réversion sont exonérées des règles de cumul, quelle que soit leur date. En revanche, si votre pension civile prend effet à 55 ans ou plus, vous devez d'abord cesser toute activité salariée et liquider vos autres retraites de base. La reprise ne vient qu'ensuite.
Et si vous voulez d'abord comprendre comment la pension elle-même est calculée, notre page sur la retraite de la fonction publique reprend tout depuis le début.
Travailler dans le privé ou dans le public après la retraite : Quelle différence ?
Maintenant que vous avez repéré votre date, regardons qui vous emploie. Pour une pension qui a pris effet avant 2015, la frontière est nette. Un salaire versé par une entreprise privée ou un établissement public industriel et commercial se cumule librement. Avec un employeur public, en revanche, le plafond s'applique, sauf exceptions.
Pour une pension qui a pris effet depuis le 1er janvier 2015, cette frontière a disparu : revenus publics et privés comptent ensemble. Et là, beaucoup se trompent, parce qu'ils pensent qu'un poste en clinique ou en entreprise ne regarde pas leur caisse. Depuis 2015, si : la caisse compare vos revenus à son plafond, d'où qu'ils viennent.
À partir de 2027, d'ailleurs, la logique devient la même pour tout le monde, quel que soit l'employeur, puisque c'est votre âge qui comptera.
Le cumul est-il intégral ou plafonné pour un fonctionnaire ?
C'est la vraie question, parce que c'est elle qui décide de votre pension pendant la reprise. Pour une pension qui a commencé entre 2015 et 2026, le cumul est intégral, c'est-à-dire sans aucune limite, dans quatre cas :
- Vous avez l'âge légal des sédentaires de votre génération, le taux plein et toutes vos pensions liquidées.
- Vous avez plus de 67 ans et toutes vos pensions liquidées.
- Vous touchez une pension d'invalidité.
- Votre activité fait partie des dérogations (élu local, activités juridictionnelles, œuvres de l'esprit).
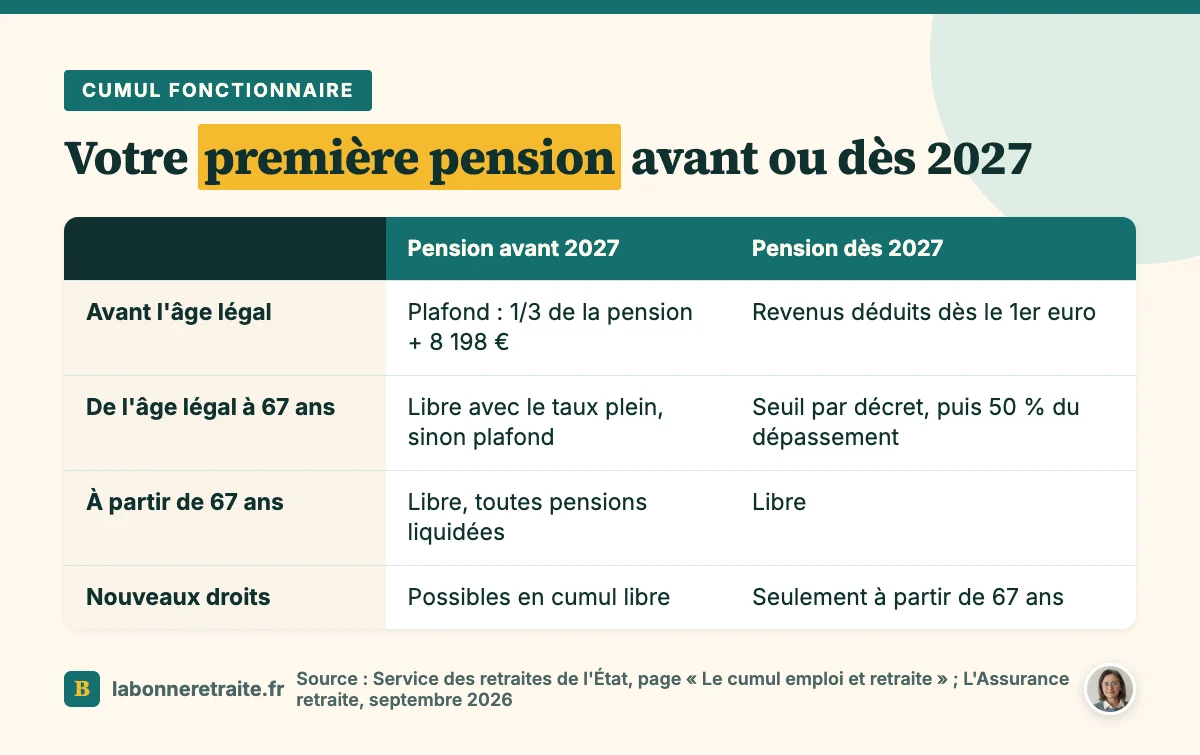
Dans tous les autres cas, le cumul est plafonné. Vous gardez toute votre pension tant que vos revenus bruts d'activité de l'année restent sous le tiers de votre pension brute, plus 8 198,04 € (valeur au 1er janvier 2026). Au-delà, seul l'excédent est retenu sur la pension, et s'il dépasse le montant de la pension, son versement est suspendu en totalité.
Imaginons une pension brute de 24 000 € par an. Le plafond vaut alors 8 000 € plus 8 198,04 €, soit 16 198,04 €. Si vous gagnez 18 000 € bruts dans l'année, 1 801,96 € seront retenus sur votre pension, et le reste vous est versé normalement. Rassurez-vous, votre caisse a un simulateur qui fait ce calcul pour vous.
Si votre pension commence en 2027, tout change
Pour une première pension prenant effet à partir du 1er janvier 2027, la loi remplace libre et plafonné par trois tranches d'âge. Avant l'âge légal, vos revenus d'activité et de remplacement sont déduits de la pension dès le premier euro. Entre l'âge légal et 67 ans, un seuil s'applique, puis la pension baisse de la moitié du dépassement. Et à partir de 67 ans, le cumul redevient libre.
Sur le seuil, je reste prudente. Le Service des retraites de l'État cite 7 000 € par an, mais l'Assurance retraite écrivait fin septembre 2026 que le décret était encore attendu. Pour vous donner une idée, avec un seuil de 7 000 € et 10 000 € de revenus, la pension baisserait de 1 500 €.
Autre changement, plus discret : reprendre un travail n'ouvrira une seconde retraite qu'à partir de 67 ans pour ces pensions-là. Mais si vous êtes parti avant 2027, rassurez-vous, vous gardez les règles actuelles, même pour une reprise dans plusieurs années.
Peut-on revenir comme contractuel dans son ancienne administration ?
Une fois ces règles posées, parlons du cas le plus fréquent : beaucoup d'anciens agents reviennent en renfort, comme contractuels, dans leur propre service. C'est tout à fait possible. Vous cotisez alors comme n'importe quel contractuel, à l'Assurance retraite pour la base et à l'Ircantec pour la complémentaire. Et votre salaire compte dans le plafond si vous n'êtes pas en cumul libre.
Pour une pension qui a commencé avant 2027, un détail compte si vous retournez chez votre dernier employeur. Cette reprise n'ouvre de nouveaux droits que si vous êtes en cumul intégral et qu'elle intervient au moins six mois après le début de votre retraite. Ce délai ne joue pas si votre retraite a été liquidée avant le 15 octobre 2023, et il disparaît pour les pensions de 2027.
Attention en revanche à ne pas confondre contrat et titularisation. Si vous êtes de nouveau titularisé dans un emploi de l'État ou de la CNRACL, votre pension est annulée. Vous recevrez alors une pension unique, recalculée sur tous vos services, à la fin de la nouvelle activité.
Territoriaux et hospitaliers : La CNRACL fait-elle pareil ?
Jusqu'ici, on a surtout parlé de l'État, alors voyons la CNRACL, qui verse les pensions des territoriaux et des hospitaliers. Sur le fond, elle applique la même logique, avec un cumul libre sans limite de revenus et un cumul plafonné. Le cumul libre vous est ouvert si vous êtes dans l'une de ces situations :
- Vous percevez une pension d'invalidité de la CNRACL.
- Vous exercez certaines activités, artistiques ou juridictionnelles par exemple.
- Vous avez l'âge légal, le taux plein et toutes vos pensions.
- Vous avez 67 ans et toutes vos pensions.
Le cas de l'invalidité, qui ouvre ce cumul libre, est détaillé dans notre page sur la retraite pour invalidité dans la fonction publique. Hors cumul libre, la CNRACL vous donne votre plafond annuel brut grâce à son simulateur en ligne, et en cas de dépassement, l'excédent est à rembourser.
Vous pouvez d'ailleurs demander la suspension de votre pension pendant la reprise, pour éviter un trop-perçu. Et regardez bien ce point : la CNRACL contrôle chaque année vos revenus, grâce aux données transmises par les employeurs et les organismes sociaux. Un dépassement finit donc par se voir, même si vous n'avez rien déclaré.
Dernière précision, en janvier 2026, la CNRACL prévenait que le cumul serait touché par la suspension de la réforme, sans en connaître encore le détail. Alors avant de vous engager, demandez-lui une réponse écrite.
Militaires et catégories actives : Ont-ils des règles à part ?
Pour les militaires, oui. Un retraité militaire peut cumuler sa pension avec un salaire privé ou d'un établissement industriel et commercial. Il le peut aussi s'il a atteint la limite d'âge de son grade, ou s'il touche une pension de non-officier de moins de 25 ans de services.
Sinon, avec un employeur public, c'est le même plafond que pour les civils : le tiers de la pension brute plus 8 198,04 €. Et pour les pensions militaires de 2027, l'encadrement reste proche, sauf que les revenus de remplacement, comme le chômage, entrent désormais dans le calcul.
Les catégories actives, elles, n'ont pas de règle de cumul à part, mais elles cachent un piège. Le cumul intégral exige l'âge légal des sédentaires, donc un agent parti plus tôt grâce à sa catégorie active reste au plafond jusqu'à cet âge.
Et pour 2027, c'est encore plus net. Le Service des retraites de l'État renvoie à l'âge légal du code de la Sécurité sociale, fixé selon l'année de naissance. Un agent parti avant cet âge risque donc de voir ses revenus déduits dès le premier euro. Les décrets doivent encore préciser ces cas, alors faites-vous confirmer votre situation par écrit.
Comment déclarer votre reprise d'activité à votre caisse ?
Quelle que soit votre situation, il reste une étape à ne jamais sauter : déclarer. Le Service des retraites de l'État contrôle les revenus des pensionnés, et les sommes perçues à tort sont réclamées, ce qui peut représenter beaucoup d'argent quand la reprise dure. Voici comment faire selon votre caisse.
Fonction publique d'État : Le Service des retraites de l'État
Si votre projet existe déjà au moment de partir, indiquez-le directement sur la déclaration de cumul et détachement de votre demande de retraite. Si vous reprenez plus tard, écrivez à votre centre de gestion des retraites par la messagerie sécurisée de votre espace ENSAP. Et avant de signer, passez par le simulateur de cumul de votre espace ENSAP pour connaître votre plafond.
Territoriale et hospitalière : La CNRACL
À la CNRACL, la démarche dépend du type de cumul :
- Pour le cumul libre, téléchargez la déclaration sur l'honneur sur cnracl.retraites.fr, remplissez-la et renvoyez-la à l'adresse indiquée.
- Pour le cumul plafonné, calculez votre plafond avec le simulateur et gardez la trace du résultat.
- Pour une suspension ou une reprise du versement, passez par votre espace Ma retraite publique, ou écrivez à la Caisse des Dépôts, Direction des retraites, 6 place des Citernes, TSA 20006, 33044 Bordeaux Cedex.
- Si vous êtes indépendant ou auto-entrepreneur, déclarez vous-même la reprise et répondez à l'enquête annuelle sur vos revenus.
Avant de reprendre un poste, la liste à cocher
- Retrouver la date d'effet de votre première pension.
- Savoir si vous remplissez les conditions du cumul libre.
- Calculer votre plafond avec le simulateur de votre caisse.
- Déclarer la reprise, par écrit, et garder la copie.
- Pour un départ en 2027, vérifier la parution du décret sur le seuil.
Et si vous n'êtes pas encore parti, la question se pose peut-être autrement : réduire son activité avant la retraite plutôt que reprendre après. Notre page sur le temps partiel dans la fonction publique et la retraite vous aide à comparer les deux chemins.