
Vous travaillez aux côtés de votre conjoint artisan ou commerçant, au comptoir, à l'atelier ou sur les comptes. Avec le statut de conjoint collaborateur, vous cotisez pour votre propre retraite, selon une option que vous choisissez. Mais ce statut est désormais limité dans le temps : si vous l'aviez avant 2022, il s'arrête au 31 décembre 2026, sauf si vous êtes né en 1964 ou avant. Faisons le point.
Au sommaire (7 parties)
- Qui peut avoir le statut de conjoint collaborateur ?
- Quelles cotisations retraite pour le conjoint collaborateur ?
- Combien de trimestres et de points sont validés ?
- Un statut limité dans le temps : Que faire ensuite ?
- Années travaillées sans statut : Peut-on les racheter ?
- Vérifier les périodes de conjoint sur son relevé de carrière
- Votre liste de contrôle de conjoint collaborateur
Qui peut avoir le statut de conjoint collaborateur ?
Commençons par vérifier que vous êtes bien concerné. Le statut est ouvert à la personne mariée, pacsée ou, depuis 2022, en concubinage avec le chef d'entreprise. Il faut travailler régulièrement et activement dans l'entreprise, sans être payé et sans être associé. Et c'est le chef d'entreprise qui déclare votre statut, avec votre attestation sur l'honneur.
Côté entreprise, votre conjoint doit être entrepreneur individuel, micro-entrepreneur compris, gérant associé unique d'une EURL, ou gérant majoritaire d'une SARL. Parmi les régimes de retraite, vous relevez alors, comme lui, de celui des indépendants, géré par l'Assurance retraite depuis l'intégration de l'ancien RSI au régime général. Si vous avez des années à l'ancien RSI, notre page sur la retraite du RSI vous concerne aussi.
Attention, l'Urssaf le dit sans détour : travailler régulièrement avec son conjoint sans déclaration, c'est du travail dissimulé. Et la fiche officielle précise qu'un conjoint qui travaille sans statut et sans salaire est automatiquement considéré comme conjoint salarié. Bref, l'absence de déclaration n'est jamais une solution.
Quelles cotisations retraite pour le conjoint collaborateur ?
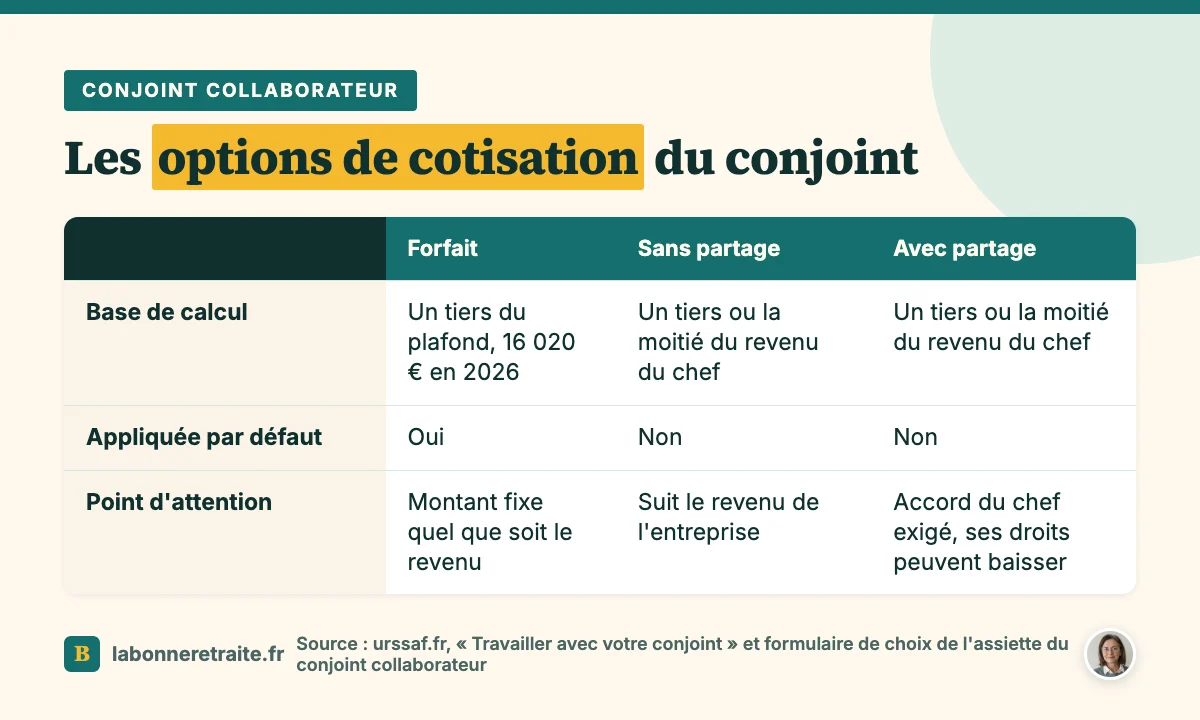
Une fois le statut déclaré, reste à choisir combien vous cotisez, et c'est là que tout se joue pour votre future pension. Vous êtes affilié à votre nom et vous cotisez à l'Urssaf pour la retraite de base, la complémentaire et l'invalidité-décès. En revanche, pas de cotisations maladie, ni allocations familiales, ni CSG. Pour les artisans et commerçants, il existe cinq options.
Sur un tiers du plafond
La première option est un forfait : vos cotisations sont calculées sur un tiers du plafond de la Sécurité sociale, soit 16 020 € en 2026. C'est l'option appliquée par défaut si vous ne choisissez rien. Son intérêt, c'est sa stabilité : le montant ne dépend pas des résultats de l'entreprise, bonne ou mauvaise année.
Sur une part du revenu de l'entreprise
Les autres options prennent pour base le revenu du chef d'entreprise : vous cotisez sur un tiers ou sur la moitié de ce revenu. Du coup, vos cotisations, et donc vos droits, suivent la santé de l'entreprise. Une année faible, c'est moins de cotisations, donc potentiellement moins de trimestres.
Petite précision pour les professions libérales qui relèvent de la Cipav : chez elles, le forfait est d'un demi-plafond et les options sont à 25 % ou 50 % du revenu.
Avec ou sans partage
Chacune de ces deux options existe avec ou sans partage du revenu. Le formulaire de l'Urssaf prévient : avec partage, il faut l'accord du chef d'entreprise, et ce choix peut réduire ses propres droits à la retraite. Le choix d'assiette vaut trois ans, reconduit tacitement, et un changement doit être demandé avant le 1er décembre pour s'appliquer au 1er janvier suivant.
Sachez enfin que ces cotisations sont déductibles du revenu imposable du foyer, sauf si l'entreprise est au régime fiscal de la micro-entreprise, d'après la page de l'Urssaf sur le travail avec son conjoint. Pour savoir combien chaque option vous coûterait, l'Urssaf propose un simulateur.
Combien de trimestres et de points sont validés ?
Après les cotisations, passons à ce qu'elles vous rapportent. D'après la réglementation de l'Assurance retraite, vos trimestres de base sont validés d'après les cotisations reportées sur votre relevé, quatre au maximum par an, sans tenir compte du temps de travail réel. Les heures passées au comptoir ne comptent donc pas, exactement comme pour la retraite des intermittents du spectacle.
Avec l'option forfaitaire, l'assiette reste la même chaque année, quels que soient les résultats. Avec une option sur le revenu, tout dépend de l'année. Et si l'assiette est très faible, l'Urssaf prévoit une cotisation minimale pour la retraite de base. Dans tous les cas, regardez sur votre relevé combien de trimestres chaque année vous a réellement donnés.
Ces trimestres s'ajoutent à tous les autres pour le taux plein. S'il vous en manque, la décote de la retraite réduit le taux de 0,625 % par trimestre manquant, sauf si vous partez à 67 ans.
Côté complémentaire, vos cotisations se transforment en points, qu'on multiplie par la valeur du point au moment du départ. Cette retraite complémentaire des indépendants est versée en entier si votre retraite de base est au taux plein, et réduite sinon. Pour le détail du calcul, voyez comment calculer sa retraite, et pour l'ensemble des règles, la retraite des indépendants.
Un statut limité dans le temps : Que faire ensuite ?
Maintenant, le point le plus urgent de cette page. Depuis le 1er janvier 2022, le statut de conjoint collaborateur est limité à cinq ans. Si vous l'êtes devenu à partir de cette date, vous le gardez cinq ans au maximum. Et si vous l'étiez déjà avant 2022, l'Urssaf est claire : vous pouvez le conserver jusqu'au 31 décembre 2026 au plus tard.
Une exception concerne les plus âgés d'entre vous. Né en 1964 ou avant avec le statut acquis avant 2022, vous pouvez le garder jusqu'à vos 67 ans au maximum, d'après la page de l'Urssaf sur la réforme. L'Assurance retraite, elle, parle de le garder jusqu'à la retraite : faites confirmer votre date exacte par l'Urssaf. Pour tous les autres, il faut préparer la suite dès maintenant.
Deux statuts s'offrent alors à vous. Conjoint salarié : un contrat de travail, un salaire au moins égal au Smic, 1 867,02 € brut par mois à temps plein, et des cotisations sur votre fiche de paie. Conjoint associé : vous détenez des parts de la société, impossible en entreprise individuelle, en micro-entreprise, en EURL ou en Sasu sans changer de forme.
Et si vous ne choisissez rien en continuant à travailler dans l'entreprise, c'est le statut de conjoint salarié qui s'applique automatiquement, avec les obligations qui vont avec pour votre conjoint. Mieux vaut décider à deux, et avec votre expert-comptable, que de subir. Au-delà des chiffres, c'est aussi le moment de préparer sa retraite psychologiquement, à deux.
Années travaillées sans statut : Peut-on les racheter ?
C'est la question douloureuse, et je préfère vous répondre franchement. Pendant longtemps, un rachat spécifique permettait aux conjoints collaborateurs de racheter des années passées dans l'entreprise avant leur adhésion. Mais d'après la réglementation de l'Assurance retraite, ce dispositif a pris fin au 31 décembre 2020 : plus aucune demande n'est possible.
Le rachat dit Madelin, réservé aux indépendants qui ont validé moins de quatre trimestres certaines années, ne vous aidera pas non plus : il exclut expressément les années passées comme conjoint collaborateur. Ça paraît injuste quand on a tenu la boutique pendant des années, mais c'est la règle actuelle.
Reste une porte entrouverte. L'Urssaf indique toujours que le conjoint collaborateur peut, dans certaines conditions, racheter des trimestres. Les conditions varient selon la période et le motif, alors lisez notre page sur le rachat de trimestres, puis posez la question par écrit à votre caisse, avec vos dates exactes.
Vérifier les périodes de conjoint sur son relevé de carrière
Puisque le rachat réservé aux conjoints est fermé, il devient d'autant plus important que chaque année cotisée soit bien inscrite. Les conjoints collaborateurs sont obligatoirement affiliés depuis le 1er janvier 2007. Toutes vos années depuis votre déclaration doivent donc apparaître sur votre relevé, avec leurs trimestres.
Regardez-les une par une. Le nombre de trimestres correspond-il à l'option choisie cette année-là ? Une année incomplète peut s'expliquer par un faible revenu de l'entreprise, ou par une erreur de report. Les trimestres d'une année sont reportés au plus tard le 31 mars de l'année suivante.
Si une période manque, vous pouvez en demander la correction à partir de 55 ans avec le service « Corriger ma carrière » de votre compte retraite. Gardez l'extrait d'immatriculation où figure votre mention de conjoint collaborateur, vos attestations de cotisations et le formulaire de choix d'option.
Votre liste de contrôle de conjoint collaborateur
Pour ne rien laisser passer, voici ce qu'il faut regarder dans les mois qui viennent :
- Votre date d'entrée dans le statut : avant ou après le 1er janvier 2022.
- Votre année de naissance : 1964 ou avant, vous pouvez garder le statut jusqu'à 67 ans.
- Le statut choisi pour la suite, conjoint salarié ou associé, si vous continuez après 2026.
- L'option de cotisation actuelle, avec ou sans partage.
- Le nombre de trimestres validés chaque année sur votre relevé.
- Les années travaillées avant votre déclaration, à signaler à votre caisse.
- Vos justificatifs d'immatriculation et de cotisations, rangés au même endroit.
Avec ces éléments, vous saurez ce que vous a rapporté votre travail aux côtés de votre conjoint, et ce qu'il reste à corriger avant de partir.