
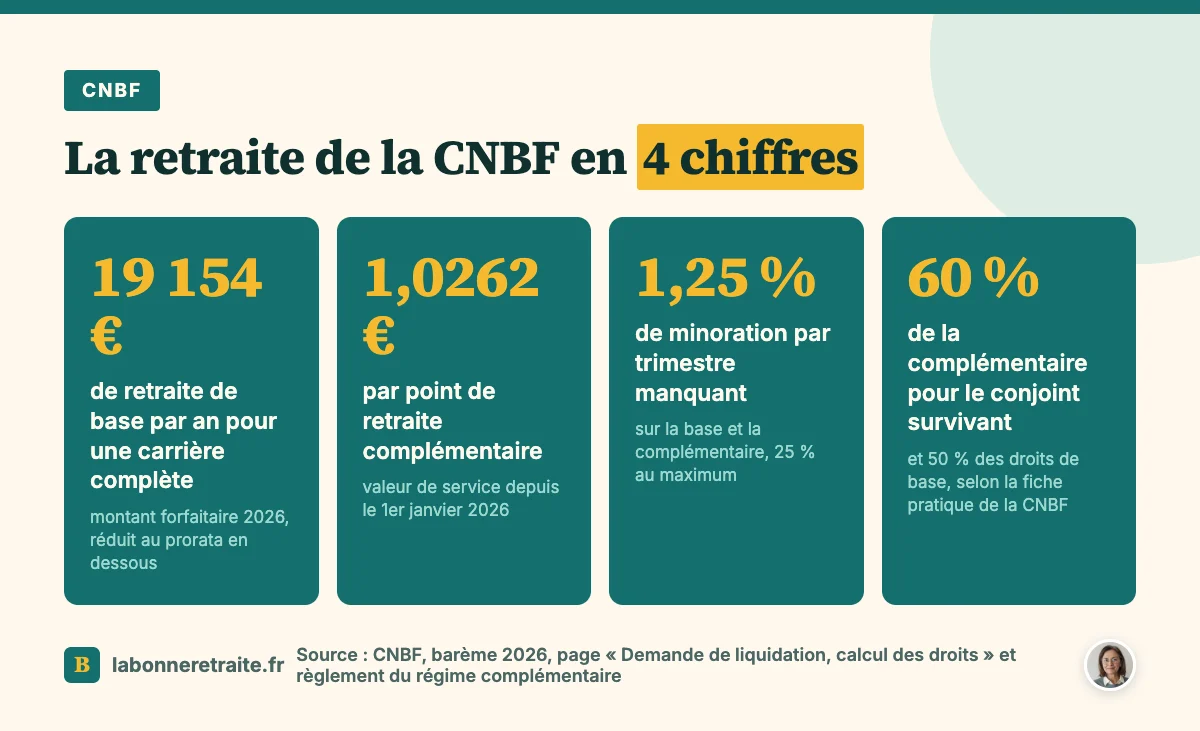
Vous êtes avocat, ou vous l'avez été une partie de votre carrière, et vous vous demandez ce que la CNBF vous versera. Sa retraite a deux étages : une base forfaitaire, qui vaut 19 154 € par an en 2026 pour une carrière complète, et une complémentaire en points.
Voyons comment chacun se calcule, ce qui change pour un avocat salarié, ce que touchera votre conjoint, et ce qui bouge pour ceux qui veulent continuer à plaider.
Au sommaire (7 parties)
La CNBF, une caisse pour tous les avocats
Commençons par savoir à qui vous avez affaire. La Caisse nationale des barreaux français est un organisme de sécurité sociale autonome. Tout avocat y est affilié d'office dès son inscription au barreau, qu'il exerce en libéral ou comme salarié. Née en 1948 comme section de la caisse des professions libérales, elle est devenue autonome en 1954.
Elle fait donc partie de ces régimes de retraite qui vivent selon leurs propres règles, un peu comme la retraite des mines ou la retraite des députés. Elle gère quatre régimes : la retraite de base, la complémentaire, l'invalidité-décès et l'aide sociale.
Pour l'âge, en revanche, pas de régime de faveur. Vous partez à l'âge légal de départ à la retraite de votre génération, entre 62 ans et 9 mois et 64 ans. Et la durée d'assurance exigée pour le taux plein est la même que pour les salariés, tous régimes confondus. À 67 ans, le taux plein est automatique.
Deux détails pratiques, enfin, que beaucoup découvrent tard. Votre pension démarre toujours le premier jour d'un trimestre civil, et votre demande doit arriver au plus tard le dernier jour du trimestre précédent. Surtout, il faut avoir quitté le barreau, sauf si vous partez en cumul emploi-retraite.
Le régime de base : Une pension forfaitaire
Maintenant que le cadre est posé, entrons dans le calcul, et c'est là que la CNBF se démarque vraiment des autres caisses. Votre retraite de base ne dépend pas de vos revenus. Elle est forfaitaire : son montant pour une carrière complète est fixé chaque année par l'assemblée générale de la caisse, et il est de 19 154 € par an en 2026.
Si vous avez moins de trimestres à la CNBF que le nombre exigé, vous touchez une part de ce forfait, au prorata. La caisse donne elle-même l'exemple d'un avocat né en 1968. Avec 172 trimestres, il perçoit 19 154 €. Avec 146 trimestres, 19 154 € divisés par 172 et multipliés par 146, soit 16 259 € par an.
Attendez, il y a une subtilité. Ce prorata n'est pas une sanction, il reflète seulement votre durée à la CNBF. Mais s'il vous manque des trimestres tous régimes confondus, la CNBF applique en plus une minoration de 1,25 % par trimestre manquant, sur la base comme sur la complémentaire, dans la limite de 25 %.
C'est l'équivalent de la décote de retraite des salariés, avec le même calcul favorable : elle retient le plus petit nombre entre les trimestres manquants et ceux qui vous séparent de 67 ans.
Dans l'autre sens, chaque trimestre cotisé au-delà du nombre exigé et après l'âge légal ajoute 1,25 % à votre retraite de base, sans effet sur la complémentaire. Et si vous avez eu trois enfants, votre base est majorée de 10 %, comme votre complémentaire pour les pensions parties depuis 2024.
S'il vous manque des trimestres, le rachat de trimestres existe aussi à la CNBF, entre 20 et 67 ans, dans la limite de 12 trimestres, pour des études supérieures diplômantes ou des années incomplètes. Une première option réduit seulement la minoration, une seconde vous donne aussi des droits, et tout doit être payé avant votre départ.
Le régime complémentaire en points
Le deuxième étage fonctionne tout autrement, puisqu'il dépend de ce que vous avez gagné. Chaque année, vous cotisez en proportion de votre revenu net, et ces cotisations sont converties en points. En 2026, un point coûte 12,5229 €, et il rapporte 1,0262 € de retraite par an, une valeur augmentée de 1,5 % au 1er janvier.
Le taux de cotisation monte avec votre revenu, tranche par tranche, et dépend de la classe que vous avez choisie. Selon le barème 2026, il va de 7 % sur la première tranche, jusqu'à 42 507 €, à 15,80 %, 17,90 % ou 20,40 % sur la dernière, selon la classe. En libéral, ce choix se fait chaque année en janvier, depuis votre espace personnel.
Pour se faire une idée, prenons une hypothèse ronde : un avocat qui part avec 1 000 points à son compte toucherait 1 026,20 € brut par an de complémentaire, à la valeur de 2026, sans minoration. Votre propre total figure dans votre espace personnel, et c'est lui qu'il faut contrôler.
Et si vous avez été salarié avant de prêter serment, n'oubliez pas ces années. Elles relèvent du régime général, qui a ses propres règles, comme le minimum contributif. La CNBF, elle, tient compte de tous vos trimestres, y compris ceux pour enfant, de chômage ou d'invalidité, l'équivalent de ce qu'on appelle ailleurs des trimestres assimilés.
Avocat salarié : Quelles différences ?
Une fois les deux étages compris, reste à savoir si votre statut change quelque chose, et la réponse est plutôt rassurante. D'après la CNBF, un avocat salarié est affilié chez elle pour sa retraite de base et sa complémentaire, avec exactement les mêmes droits qu'un avocat libéral. Il ne cotise ni au régime général pour la vieillesse, ni à l'Agirc-Arrco.
Ce qui change, ce sont les cotisations. Le cabinet verse le tout, et vous en supportez 40 % sur votre salaire. Côté base, il y a une part forfaitaire selon votre ancienneté, de 363 € la première année à 1 988 € à partir de la sixième. S'y ajoutent 3,20 % de votre salaire brut, dans la limite de 297 549 € par an.
Pour la complémentaire, la classe de cotisation se choisit avec votre employeur, avant le 1er janvier de chaque année. Et pour le reste de votre protection sociale, maladie, invalidité, chômage ou accidents du travail, vous dépendez du régime général, comme n'importe quel salarié. Seule exception, les anciens conseils juridiques salariés avant 1992 restent au régime général tant qu'ils sont salariés.
Un mot aussi pour les associés. Un gérant minoritaire de SELARL ou un président de SELAS peut être assimilé à un salarié et cotiser comme tel à la CNBF. Il cotise en plus comme non-salarié sur ses revenus hors mandat social, donc vérifiez que les deux apparaissent bien.
Réversion : Ce que touche le conjoint d'un avocat
Et si l'avocat décède, que reste-t-il au conjoint ? C'est souvent la question qu'on n'ose pas poser, alors posons-la. Pour la complémentaire, le règlement de la CNBF prévoit que le conjoint survivant non remarié touche 60 % des droits de l'avocat, qu'il soit déjà retraité ou encore en activité. Pour la base, la fiche pratique de la caisse indique 50 % des droits.
Cette même fiche précise qu'aucune condition de ressources n'est exigée, alors qu'au régime général la réversion est de 54 % et en dépend. Elle date de 2021, donc faites confirmer ces règles par la caisse au moment de la demande. Il faut aussi cinq ans de mariage, sauf si un enfant en est né, et pour la complémentaire avoir 50 ans, avec la même exception.
S'il y a eu un divorce, la pension est partagée entre le conjoint survivant et les ex-conjoints non remariés, au prorata de la durée de chaque mariage. Elle s'arrête en cas de remariage. Et elle démarre au trimestre civil qui suit le décès si la demande est faite dans l'année, sinon au trimestre suivant la demande.
Si l'avocat exerçait encore en libéral, la CNBF peut verser en plus un capital-décès de 50 000 €, en priorité au conjoint, si ses cotisations étaient à jour. Chaque orphelin de moins de 21 ans reçoit aussi une allocation. Ce sont des droits que la famille doit réclamer elle-même, alors parlez-en avec vos proches.
Continuer à plaider une fois à la retraite
Reste un dernier point, qui concerne beaucoup d'avocats : peut-on garder quelques dossiers après la retraite ? Oui, mais à condition d'avoir le taux plein et d'avoir fait liquider toutes vos autres retraites, y compris les toutes petites, en France comme à l'étranger. Sans cela, votre pension est suspendue dès votre réinscription au barreau.
Avec les règles actuelles, valables jusqu'au 31 décembre 2026, vous continuez à cotiser normalement. Ces cotisations vous ouvrent de nouveaux droits en base seulement, limités à 2 403 € par an pour une carrière complète de retraité actif selon le barème 2026, et aucun point de complémentaire. Votre première pension, elle, n'est jamais recalculée.
Et ça va se durcir. La loi de financement de la Sécurité sociale pour 2026 réforme le cumul pour les retraites qui prendront effet à partir du 1er janvier 2027. Avant l'âge légal, vos revenus seront déduits de la pension. Entre l'âge légal et 67 ans, au-delà d'un plafond, la pension baissera de la moitié du dépassement. Après 67 ans, le cumul restera libre.
Sur ce plafond, je reste prudente. La CNBF indiquait en juillet 2026 que les autorités avançaient 7 000 € par an et que les décrets étaient attendus pour octobre. Tant qu'ils ne sont pas parus, ce chiffre reste une piste. Et au-delà de l'argent, s'arrêter de plaider se prépare aussi : notre page pour préparer sa retraite psychologiquement peut vous y aider.
Avant de demander votre retraite à la CNBF
Pour ne rien laisser au hasard, voici les points à passer en revue quelques mois avant la date visée.
- Vérifier votre nombre de trimestres à la CNBF et tous régimes confondus.
- Contrôler le total de vos points de complémentaire dans votre espace personnel.
- Rassembler l'attestation du bâtonnier, avec vos dates d'inscription et de démission.
- Faire liquider toutes vos autres retraites si vous comptez continuer à exercer.
- Choisir une date d'effet au premier jour d'un trimestre civil, et envoyer la demande avant.
- Expliquer à votre conjoint ce qu'il pourra réclamer en cas de décès.
Avec ces éléments en main, vous saurez exactement ce que la CNBF vous doit, et vous pourrez fixer votre date de départ sereinement.