
Vous arrêtez de travailler avant l'âge de la retraite, sans chômage ni pension ? Il existe un moyen de continuer à valider des trimestres : payer soi-même ses cotisations, c'est l'assurance volontaire vieillesse. Elle ne s'ouvre qu'à certaines personnes, elle se demande dans un délai de six mois, et son coût se compte en milliers d'euros par an. Voyons si elle vous concerne.
Au sommaire (8 parties)
- L'assurance volontaire vieillesse, à quoi ça sert ?
- Qui peut cotiser volontairement pour sa retraite ?
- Combien coûte une année de cotisation volontaire ?
- Combien de trimestres, et quel effet sur la pension ?
- Cotiser volontairement ou racheter des trimestres après 55 ans ?
- Le délai pour faire la demande et les pièces à fournir
- Vérifier ensuite que ces trimestres figurent sur votre relevé
- Avant de signer quoi que ce soit
L'assurance volontaire vieillesse, à quoi ça sert ?
Commençons par le principe, qui est plus simple qu'il n'y paraît. Quand vous travaillez, vos cotisations retraite sont prélevées pour vous. Quand vous cessez de relever d'un régime obligatoire, plus rien ne tombe, et votre relevé s'arrête. L'assurance volontaire vous permet de reprendre la main : vous versez vous-même une cotisation, et des trimestres s'ajoutent à votre carrière.
Elle est facultative, et elle ne s'adresse pas à tout le monde. Les expatriés, par exemple, relèvent de la Caisse des Français de l'étranger, un sujet à part. Ici, je parle de l'assurance volontaire pour qui vit en France, du salarié qui s'arrête à l'ancien indépendant, en passant par celui qui aide un proche.
Qui peut cotiser volontairement pour sa retraite ?
Une fois le principe posé, reste la question qui fâche : est-ce que j'y ai droit ? La réponse dépend de votre situation, et l'Assurance retraite en dresse la liste. Y figurent les personnes qui cessent de remplir les conditions d'affiliation obligatoire, celles qui jouent le rôle de tierce personne auprès d'un proche sans être payées, et les parents chargés de famille.
Salarié qui quitte son emploi sans autre couverture
C'est le cas le plus courant à 55-62 ans. D'après ameli, vous pouvez adhérer si vous avez été affilié au moins six mois à un régime obligatoire et si vous cessez de remplir les conditions de l'affiliation obligatoire. Autrement dit, si vous n'êtes plus salarié, plus indemnisé, et que rien d'autre ne vous fait valider de trimestres.
Cette dernière condition compte. Tant que vous touchez des indemnités journalières, une pension d'invalidité ou le chômage indemnisé, ces périodes comptent déjà, sous conditions, comme trimestres assimilés. Service-public précise par exemple qu'un trimestre est validé pour chaque trimestre civil comprenant trois mensualités de pension d'invalidité. Le délai de six mois ne démarre qu'à la fin de l'affiliation, ou à la fin des allocations chômage.
Un point à vérifier si vous approchez de l'âge de départ : le code de la sécurité sociale exclut l'option avec invalidité pour qui perçoit, ou peut percevoir, une pension de vieillesse du régime général. Demandez à votre CPAM si cela change quelque chose pour vous.
Personne qui s'occupe d'un proche handicapé
Deuxième cas : vous aidez un membre de votre famille, conjoint, ascendant, descendant ou collatéral jusqu'au troisième degré. Il doit avoir besoin d'une tierce personne pour les actes ordinaires de la vie, et vous n'êtes pas rémunéré pour cela. Vous disposez alors de dix ans, à partir du début de cette aide, pour demander l'adhésion.
Avant de payer, regardez pourtant la voie gratuite. Si la personne aidée a au moins 20 ans et un taux d'incapacité d'au moins 80 %, l'Assurance retraite valide un trimestre par période de 30 mois de prise en charge, jusqu'à 8 trimestres. Et si c'est vous qui avez un handicap reconnu, les règles diffèrent : voyez l'AAH et la retraite et la RQTH et la retraite.
Ancien indépendant ou conjoint collaborateur
Troisième cas, celui d'un ancien commerçant ou artisan, d'un propriétaire de fonds en location-gérance ou d'un ancien conjoint collaborateur. Pour eux, la démarche passe par l'Urssaf et non par la CPAM, avec trois catégories de cotisation, quatre pour l'ancien conjoint collaborateur.
Pour 2026, la vieillesse de base va de 4 294 à 8 545 € par an pour un ancien commerçant ou artisan. Elle part de 2 863 € pour la base du tiers du plafond, ouverte à l'ancien conjoint collaborateur. S'ajoutent la complémentaire et l'invalidité-décès.
Vous disposez de six mois après la date d'effet de votre radiation pour demander. Pour le statut lui-même, lisez notre page sur la retraite du conjoint collaborateur. Les professions réglementées ont, de leur côté, leur propre caisse et leurs propres règles, comme le montre la retraite des avocats.
Combien coûte une année de cotisation volontaire ?
Parlons maintenant d'argent, parce que c'est souvent là que les gens renoncent, et je préfère que vous ayez les vrais chiffres. Pour un ancien salarié, la cotisation dépend de votre catégorie, fixée d'après votre rémunération des six derniers mois cotisés, comparée au plafond annuel de la Sécurité sociale, soit 48 060 € en 2026.
Plus vous gagniez, plus la cotisation est élevée : en première catégorie, à partir du plafond, la base est la plus haute. La seconde catégorie couvre de la moitié du plafond au plafond, la troisième ce qui reste en dessous.
Voici les montants trimestriels de 2026, publiés par l'Urssaf et repris par la Cnav, avec leur équivalent sur un an complet. Ce calcul sur quatre trimestres est le mien : vos avis d'échéance feront foi.
| Catégorie | Invalidité et vieillesse, par trimestre | Sur 4 trimestres | Vieillesse seule, par trimestre | Sur 4 trimestres |
|---|---|---|---|---|
| 1re (à partir de 48 060 €) | 2 266 € | 9 064 € | 2 158 € | 8 632 € |
| 2e (de 24 030 € à 48 060 €) | 1 700 € | 6 800 € | 1 618 € | 6 472 € |
| 3e (moins de 24 030 €) | 1 133 € | 4 532 € | 1 079 € | 4 316 € |
Une précision, parce que les sources ne disent pas tout à fait la même chose. L'Urssaf écrit que l'ancien salarié peut cotiser aux risques invalidité et vieillesse, ou à la vieillesse seule. Ameli écrit que ces risques ne sont pas dissociables, et le code de la sécurité sociale (article R742-5) ne prévoit la vieillesse seule que si l'ancien salarié quitte la métropole.
Pour votre budget, partez donc des colonnes avec invalidité, puis demandez à votre CPAM quelle ligne s'applique : c'est elle qui précise le montant.
Côté paiement, la cotisation est due d'avance, par trimestre, sur avis d'échéance de l'Urssaf, et vous pouvez régler l'année civile entière. Ces montants changent chaque année avec le plafond. Côté impôts, le BOFiP indique que ces cotisations sont en principe déductibles du revenu global : faites-le confirmer par votre centre des impôts avant de compter dessus.
Combien de trimestres, et quel effet sur la pension ?
Reste à savoir ce que ces sommes achètent. Selon l'Assurance retraite, l'assuré volontaire est considéré comme ayant perçu des salaires correspondant à ses cotisations. Ils sont reportés sur son relevé, ajoutés à vos salaires de l'année s'il y en a, et les trimestres se décomptent comme pour l'assurance obligatoire.
Un trimestre se valide en 2026 avec 1 803 € de revenu annuel, dans la limite de quatre par an. Or même la plus basse des bases trimestrielles d'un adulte, 6 008 € en 3e catégorie, dépasse ce seuil. Les chiffres vont donc dans le sens de quatre trimestres par année de cotisation, mais je ne l'affirme pas à votre place : demandez le décompte exact à votre caisse.
Côté effets, l'Assurance retraite indique que les trimestres d'assurance volontaire se décomptent comme ceux de l'assurance obligatoire : ils comptent pour le taux plein et pour le calcul de la retraite. Pour comprendre ce que le taux plein change, lisez la retraite à taux plein.
Reste la retraite anticipée pour carrière longue, où seuls les trimestres cotisés comptent. La règle à jour de l'Assurance retraite retient les périodes qui ont donné lieu à cotisations à la charge de l'assuré, ce qui est votre cas. Une fiche de 2017 citait même l'assurance volontaire en toutes lettres, mais aucun texte récent ne la nomme : faites confirmer par votre caisse avant de compter dessus.
Sur le montant de la pension, en revanche, aucune promesse possible : ces salaires forfaitaires entrent dans le calcul, mais leur poids dépend de la place qu'ils prennent parmi vos meilleures années. Quant à la complémentaire, les pages que j'ai lues ne parlent que de la retraite de base : posez la question à l'Agirc-Arrco.
Cotiser volontairement ou racheter des trimestres après 55 ans ?
Une fois ces règles en tête, une autre question surgit : et le rachat de trimestres, alors ? Les deux ne servent pas à la même chose. L'assurance volontaire s'adresse à la période où vous n'êtes plus assuré. Le rachat vise des années passées incomplètes ou d'études supérieures, de 20 à moins de 67 ans, tant que vous n'avez pas demandé votre retraite.
Le rachat est plafonné à 12 trimestres, tous motifs confondus, et son coût dépend de l'option choisie, de votre âge et de vos revenus. Surtout, les trimestres rachetés pour des années d'études ou des années incomplètes ne comptent pas pour les conditions d'une retraite anticipée.
L'assurance volontaire, elle, donne des trimestres cotisés, sous réserve de la confirmation de votre caisse pour la carrière longue. Les deux sont déductibles du revenu imposable, avec la réserve du BOFiP pour l'assurance volontaire.
Il existe d'autres cas de rachat, plus rares, comme le travail en prison et la retraite pour une période de travail pénal. Bref, ce n'est pas l'un ou l'autre : regardez d'abord lequel correspond à vos années manquantes, puis comparez les coûts avec une simulation.
Le délai pour faire la demande et les pièces à fournir
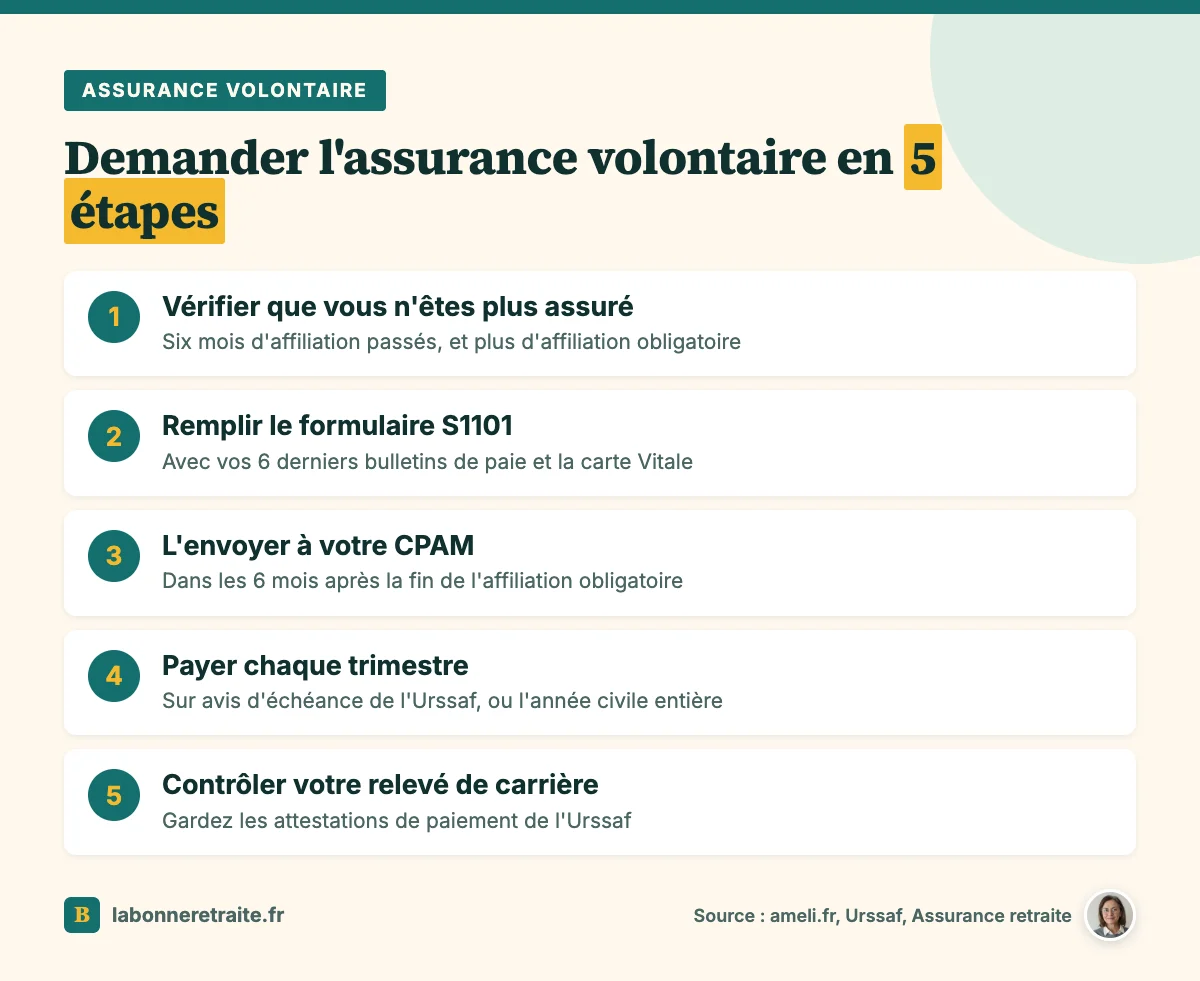
Venons-en à la démarche, et au délai qui ne pardonne pas. Pour un ancien salarié, la demande part dans les six mois qui suivent la fin de l'affiliation obligatoire, c'est-à-dire la fin de l'activité ou la fin des allocations chômage par radiation ou épuisement des droits. Voici les étapes.
- Vérifiez que vous n'êtes plus affilié à titre obligatoire et que vous avez au moins six mois d'affiliation derrière vous.
- Remplissez le formulaire S1101, sur ameli.fr.
- Joignez la copie de vos six derniers bulletins de paie et de votre carte Vitale.
- Envoyez le tout à la CPAM de votre lieu de résidence, avant la fin des six mois.
- Réglez l'avis d'échéance de l'Urssaf à chaque trimestre, ou pour l'année civile entière.
Pour une personne qui aide un proche, la demande se fait aussi à la CPAM. Il faut le livret de famille, un justificatif du lien familial, une attestation de domicile, un document établissant le besoin de tierce personne et une déclaration sur l'honneur de non-rémunération. Si vous cessez ensuite de payer, une radiation peut intervenir, et vous pouvez aussi résilier à tout moment par courrier.
Vérifier ensuite que ces trimestres figurent sur votre relevé
Dernière étape, et c'est la plus négligée : contrôler que vos paiements se retrouvent bien dans votre carrière. Normalement, les échanges entre l'Acoss et la Cnav reportent les cotisations au compte. À défaut, le report se fait à partir de l'attestation de paiement de l'Urssaf, d'où l'intérêt de la garder.
Chaque année, regardez donc votre relevé de carrière en ligne. S'il manque quelque chose, une correction se demande en ligne à partir de 55 ans. Pour les bases de ce que vous cherchez à compléter, vous pouvez relire notre page sur les trimestres de retraite.
Avant de signer quoi que ce soit
Pour finir, voici la liste que je garderais sous les yeux, dans l'ordre.
- Compter les mois : six mois à partir de la fin de l'affiliation obligatoire.
- Vérifier que ces mois ne comptent pas déjà comme trimestres assimilés.
- Demander à la CPAM la catégorie et le montant exact, en précisant si l'invalidité est comprise.
- Comparer avec le rachat de trimestres d'études ou d'années incomplètes, qui ne compte pas pour un départ anticipé.
- Garder les attestations de paiement et contrôler le relevé chaque année.
Arrêter de travailler est déjà une décision lourde, et vous n'avez pas à y ajouter la peur d'un trou dans votre carrière. Et si cette période vous inquiète, notre page pour préparer sa retraite psychologiquement peut vous accompagner.