
Vous touchez une rente d'incapacité permanente, ce qu'on appelle souvent la rente IPP, depuis un accident du travail ou une maladie professionnelle, et la retraite approche. Première chose à savoir : cette rente est viagère, elle vous suit jusqu'au bout, retraite ou pas. Et selon votre taux d'incapacité, elle peut même vous ouvrir un départ dès 60 ans, au taux plein. Voyons comment tout ça s'articule.
Au sommaire (7 parties)
- La rente IPP continue-t-elle à la retraite ?
- Cumul rente AT et pension : Y a-t-il un plafond ?
- Rente IPP ou pension d'invalidité : Quelle différence au moment de partir ?
- Partir à 60 ans avec une incapacité permanente
- Le montant de la rente change-t-il après la retraite ?
- Les démarches pour le départ anticipé
- Rente IPP et retraite : Ce qu'il faut vérifier
La rente IPP continue-t-elle à la retraite ?
Commençons par ce qui inquiète le plus, l'argent qui tombe déjà sur votre compte. Quand la Sécurité sociale fixe un taux d'incapacité d'au moins 10 %, elle vous indemnise par une rente viagère, versée jusqu'à votre décès. Votre départ à la retraite ne l'arrête donc pas, il n'y a rien à redemander.
En dessous de 10 %, en revanche, la situation est différente. L'indemnisation a pris la forme d'un capital, versé une seule fois, si bien qu'il n'y a plus rien qui court au moment de partir. Ce capital ne se transforme pas en pension.
Côté rythme, la rente arrive chaque trimestre, ou chaque mois si votre taux atteint 50 %. Rien de ce calendrier ne change le jour où votre retraite commence. Les autres effets d'un accident sur votre carrière, comme les trimestres de l'arrêt de travail, sont détaillés dans notre page sur l'accident du travail et la retraite.
Une précision importante, quand même. Deux décrets et un arrêté du 7 mai 2026 ont modifié l'indemnisation des séquelles, et d'autres changements arrivent au 1er novembre 2026 sur le calcul et le versement des rentes. Pour celles déjà attribuées, certaines règles ne s'appliqueront qu'au 1er janvier 2028. Service-public indique que sa fiche est en cours de mise à jour.
Ce que je vous décris sur cette page, ce sont donc les règles de la fiche officielle telles qu'elles s'appliquent avant le 1er novembre 2026. Si votre rente vous est attribuée à partir de cette date, demandez à votre CPAM, par écrit, comment elle est calculée et versée.
Cumul rente AT et pension : Y a-t-il un plafond ?
Maintenant que vous savez que la rente reste, une deuxième inquiétude arrive vite : l'une va-t-elle grignoter l'autre ? Regardez la formule de la retraite de base. Elle prend votre salaire annuel moyen, un taux et vos trimestres. La rente n'y figure nulle part, et elle reste due jusqu'à votre décès. Les deux s'additionnent donc.
Il y a même un avantage dont on parle peu. Votre retraite est imposable et subit la CSG, alors que la rente viagère d'accident du travail est exonérée d'impôt sur le revenu, et aussi de CSG et de CRDS. Sur votre relevé bancaire, elle arrive donc sans retenue.
Et l'accident a aussi pu laisser une trace utile sur votre carrière. Chaque période de 60 jours d'indemnités journalières vous a validé un trimestre. Avec une rente pour une incapacité d'au moins 66 %, chaque trimestre civil de versement en valide un aussi. Ce sont des trimestres assimilés, à retrouver sur votre relevé.
Attention, il y a une subtilité pour la carrière longue. Ces périodes d'arrêt indemnisées n'y comptent comme cotisées que dans la limite de 4 trimestres. Si vous visez ce départ, notre page sur la retraite anticipée vous aide à comparer les dispositifs.
Rente IPP ou pension d'invalidité : Quelle différence au moment de partir ?
Et c'est justement là que beaucoup confondent deux prestations qui n'ont pas du tout le même destin au moment du départ. La pension d'invalidité concerne une maladie ou un accident sans lien avec le travail. Quand l'origine est professionnelle, c'est la rente d'incapacité permanente qui joue.
La pension d'invalidité, elle, s'arrête. Si vous ne travaillez plus, elle prend fin à 62 ans, l'âge de la retraite pour inaptitude, et votre retraite prend le relais. Elle peut aussi être soumise à l'impôt et à la CSG, contrairement à la rente. Notre page sur la différence entre inaptitude et invalidité détaille ce passage.
Du coup, la rente IPP est la seule des deux qui continue après le départ. Et si vous touchez les deux, retenez cette règle. La retraite pour incapacité permanente ne se cumule pas avec une pension d'invalidité, et celle-ci s'arrête dès la date où vous avez droit à un départ anticipé.
Si vous touchiez aussi l'allocation aux adultes handicapés, d'autres règles s'ajoutent au moment de partir. Elles sont expliquées dans notre page sur l'AAH et la retraite.
Partir à 60 ans avec une incapacité permanente
Passons à la bonne surprise de cette page. Votre incapacité peut vous permettre de partir avant l'âge légal, avec une retraite au taux plein quel que soit votre nombre de trimestres. Le dispositif s'appelle la retraite pour incapacité permanente. Il n'est jamais accordé d'office : c'est à vous de le demander.
Il faut avoir au moins 60 ans, une incapacité reconnue au titre d'une maladie professionnelle ou d'un accident du travail, et avoir cotisé au régime général ou agricole. Côté Agirc-Arrco, la complémentaire suit sans minoration quand vous remplissez les conditions d'une retraite anticipée.
Taux d'incapacité élevé
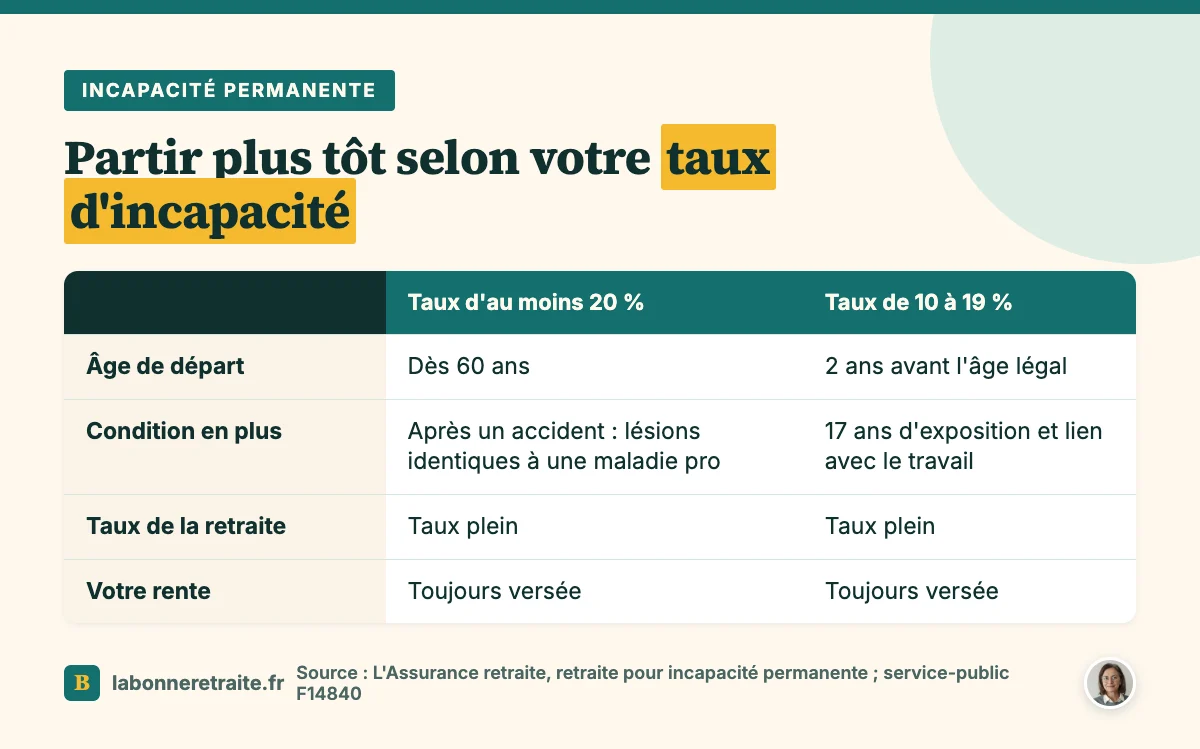
Avec un taux d'au moins 20 %, vous pouvez déposer votre demande dès 60 ans. Si votre rente vient d'un accident du travail, le médecin-conseil régional vérifie que vos lésions sont identiques à celles indemnisées pour une maladie professionnelle. Plusieurs taux peuvent s'additionner, à condition que l'un d'eux atteigne au moins 10 % pour une même maladie ou un même accident.
Taux d'incapacité plus faible : Les conditions en plus
Entre 10 et 19 %, le départ reste possible, mais deux ans avant l'âge légal. Il faut avoir été exposé au moins 17 ans à des risques professionnels, comme les charges lourdes, les postures pénibles, le travail de nuit ou le bruit, et que l'incapacité vienne bien de ce travail. Une commission vérifie ces deux points, sauf exceptions comme une maladie professionnelle.
Prenons une personne née en 1966. Son âge légal est de 63 ans et 3 mois, elle pourrait donc partir à 61 ans et 3 mois. Sachez aussi que l'accident de trajet n'ouvre pas ce droit, même s'il vous a donné une rente.
Et gardez en tête une nuance. Le taux plein supprime la décote, mais votre retraite de base reste calculée sur vos trimestres, comme toute pension. Si votre handicap est reconnu depuis longtemps, comparez avec la retraite anticipée pour handicap, et voyez ce que change une reconnaissance de travailleur handicapé dans notre page sur la RQTH et la retraite.
Le montant de la rente change-t-il après la retraite ?
Une fois la question du départ réglée, reste celle du montant de la rente elle-même. Avec les règles en vigueur avant le 1er novembre 2026, il se calcule à partir de votre salaire des 12 mois qui ont précédé l'arrêt de travail, multiplié par un taux tiré de votre incapacité. Votre âge de départ et votre retraite n'entrent pas dans ce calcul.
Ce taux n'est pas votre taux d'IPP tel quel, et c'est là que beaucoup se trompent. Il est réduit de moitié jusqu'à 50 %, puis augmenté de moitié au-delà. Service-public donne l'exemple d'une incapacité de 75 %, qui donne un taux de calcul de 62,5 %.
Pour fixer les idées, voici un exemple calculé avec ces mêmes règles : un salaire de 30 000 € sur les 12 mois et une incapacité de 30 %. Le taux retenu tombe à 15 %, soit une rente de 4 500 € par an, versée par trimestres de 1 125 €.
Votre taux peut en revanche bouger avec votre santé, puisqu'il est révisable si votre état évolue. Et si vous contestez le taux notifié, vous avez 2 mois pour saisir la commission médicale de recours amiable. Ça compte, parce que ce taux décide du seuil de 10 ou de 20 % pour partir plus tôt.
Pensez enfin à votre conjoint. Vous pouvez demander à la CPAM qu'une partie de votre rente, la moitié au plus, lui soit reversée après votre décès. Elle a 2 mois pour répondre, et sans réponse, c'est accepté. Ce choix est définitif, alors réfléchissez-y à deux.
Les démarches pour le départ anticipé
Reste à passer à l'action, et c'est là qu'il ne faut rien laisser au hasard. La demande se fait avec le formulaire « Demande de retraite pour incapacité permanente », à envoyer à votre caisse régionale 5 mois avant la date choisie. Vous pouvez aussi le transmettre par la messagerie de votre espace personnel sur lassuranceretraite.fr.
Joignez à votre demande :
- Le questionnaire complété, avec vos rentes, vos taux et votre carrière.
- La notification de votre rente, ou de votre taux si vous dépendez du régime agricole.
- La notification de consolidation médicale.
- Entre 10 et 19 %, les preuves de l'exposition : bulletins de salaire, contrats, fiches d'exposition.
La date de départ est toujours le 1er jour d'un mois. Elle ne peut pas précéder vos 60 ans, ou l'âge légal moins deux ans selon votre taux, ni la date de votre demande. Et surtout, n'arrêtez pas de travailler avant d'avoir la confirmation de votre caisse de base et de votre complémentaire.
Si, malgré tout, vos ressources restent faibles une fois à la retraite, l'Aspa peut compléter, en général à partir de 65 ans. Et quitter son métier après un accident n'est pas qu'une affaire de papiers : on en parle dans notre page pour préparer sa retraite psychologiquement.
Rente IPP et retraite : Ce qu'il faut vérifier
Voici les points à contrôler avant de partir :
- Votre taux d'incapacité exact, sur la notification de la CPAM.
- Les trimestres de vos arrêts de travail, sur votre relevé de carrière.
- Le seuil qui vous concerne, 20 % ou de 10 à 19 %, et l'âge qui en découle.
- Vos preuves d'exposition, si votre taux est inférieur à 20 %.
- Une demande envoyée 5 mois avant la date choisie.
Votre rente vous accompagne pour la vie. Le départ anticipé, lui, se prépare, et il commence par un relevé de carrière à jour.